

- 1. Коротко: можно ли получить займ с плохой кредитной историей
- 2. Что такое плохая кредитная история
- 3. Почему МФО проверяют кредитную историю
- 4. Когда плохая кредитная история не мешает получить займ
- 5. Когда вероятность отказа высокая
- 6. Как повысить шансы на одобрение
- 7. Как оформить займ с плохой кредитной историей через сервис подбора
- 8. На что смотреть в условиях займа
- 9. Чего не стоит делать
- 10. Как постепенно улучшить кредитную историю
- 11. Частые вопросы
- 12. Итог
- 13. Редакционная помета
- 14. Источники
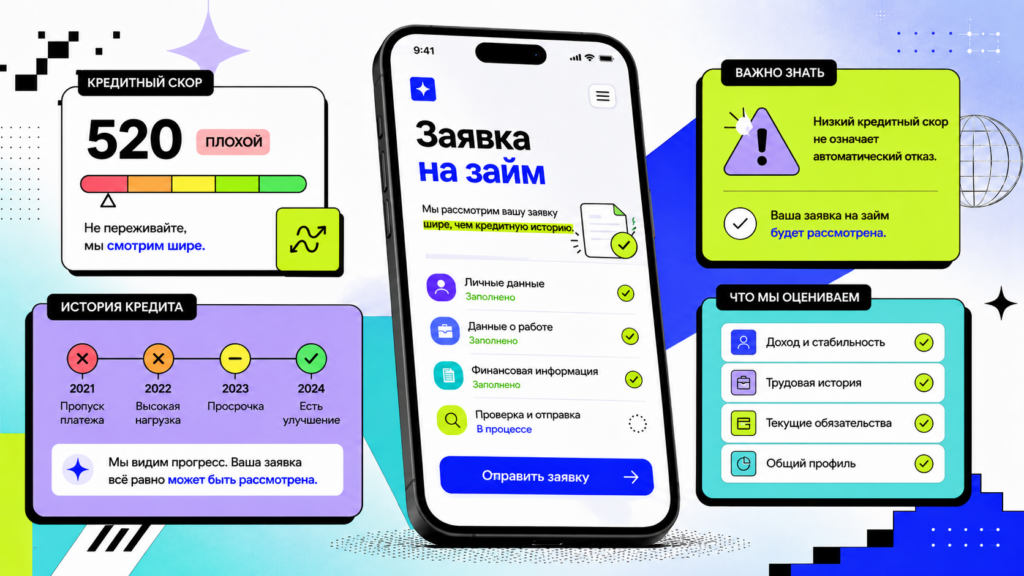
Плохая кредитная история — не редкая ситуация. Просрочка по старому займу, закрытый через приставов долг, несколько активных кредитов или ошибка в бюро кредитных историй могут осложнить получение новых денег. Особенно неприятно, когда сумма нужна срочно: до зарплаты, на оплату счета, ремонт, лечение, поездку или другой незапланированный расход.
Хорошая новость: плохая кредитная история не всегда означает автоматический отказ. МФО действительно могут рассматривать заявки клиентов с просрочками в прошлом. Но важно понимать: решение зависит не только от старых записей в кредитной истории, но и от текущей долговой нагрузки, дохода, открытых займов, статуса банкротства, корректности анкеты и внутренних правил конкретной организации.
Разберемся, когда займ с плохой кредитной историей возможен, как не ухудшить ситуацию и что сделать перед подачей заявки.
«Кредитная история — это информация, которая хранится в бюро кредитных историй». Источник: Банк России
Коротко: можно ли получить займ с плохой кредитной историей
Да, получить займ с плохой кредитной историей возможно, но одобрение не гарантировано. МФО обычно лояльнее банков, потому что работают с небольшими суммами и короткими сроками. При этом они всё равно проверяют заемщика: кредитную историю, действующие долги, просрочки, долговую нагрузку, данные анкеты и признаки мошенничества.
Чаще всего шансы выше, если:
- просрочки были в прошлом, а сейчас нет активной задолженности;
- запрашивается небольшая сумма;
- у заемщика есть регулярный доход;
- анкета заполнена без ошибок;
- нет действующего банкротства, судебных ограничений и признаков мошеннической активности;
- заемщик не подает десятки заявок подряд в разные организации.
Если кредитная история испорчена серьезно, лучше начинать не с крупной суммы, а с аккуратного восстановления финансовой репутации: проверить данные в БКИ, закрыть просрочки, снизить долговую нагрузку и подавать заявки только в те МФО, которые готовы рассматривать клиентов с проблемной историей.
Что такое плохая кредитная история
Кредитная история — это финансовое досье заемщика. В ней отражаются кредиты, займы, кредитные карты, платежная дисциплина, просрочки, отказы, запросы кредиторов, сведения о банкротстве и часть долгов, которые могут попасть в БКИ через суд или приставов.
По разъяснениям Банка России, кредитные истории хранятся в бюро кредитных историй, а сведения туда передают банки, микрофинансовые организации, кредитные кооперативы и другие источники формирования кредитных историй.
Плохой кредитную историю обычно называют, если в ней есть факторы, которые говорят кредитору о повышенном риске:
- просрочки по кредитам или микрозаймам;
- долги, переданные коллекторам или приставам;
- несколько активных займов одновременно;
- частые заявки и отказы за короткий период;
- высокая долговая нагрузка;
- сведения о банкротстве;
- подозрительные заявки, ошибки в данных или признаки мошенничества.
Важно: кредитная история — не единая «оценка на всю жизнь». Она состоит из отдельных записей, а кредиторы оценивают не только прошлое, но и текущую ситуацию. Например, старая закрытая просрочка и свежая активная просрочка — это разные уровни риска.
Почему МФО проверяют кредитную историю
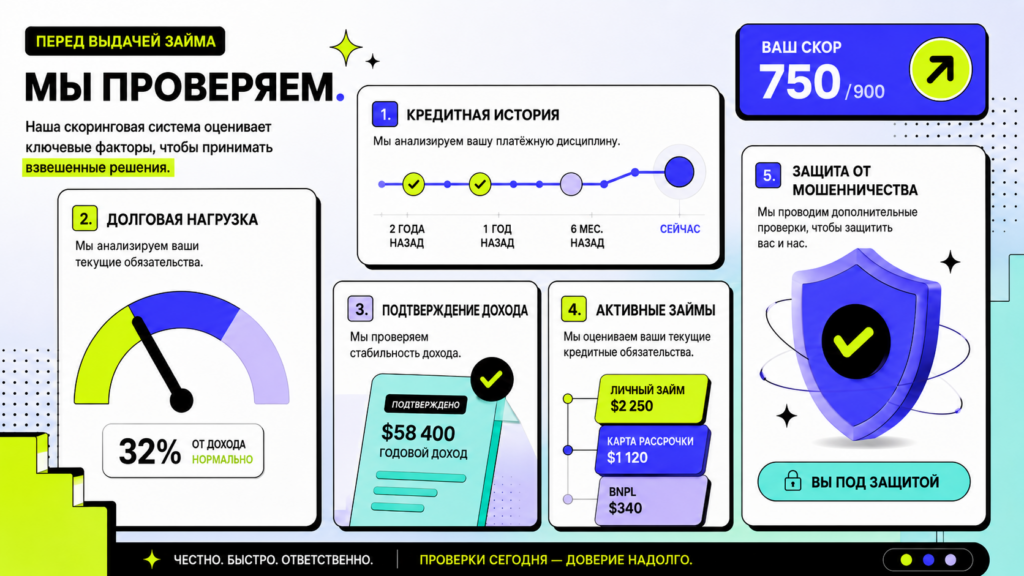
Иногда кажется, что МФО выдают займы «проще банков» и почти не смотрят на кредитную историю. Это не так. Микрофинансовые организации тоже оценивают заемщика, просто их скоринговые модели могут быть более гибкими.
При рассмотрении заявки МФО обычно учитывает:
- были ли просрочки и насколько они серьезные;
- есть ли активные кредиты и займы;
- какой ежемесячный платеж уже приходится на заемщика;
- совпадают ли данные анкеты с данными из документов и других источников;
- как часто человек подает заявки;
- есть ли признаки мошенничества или попытки скрыть информацию.
Отдельно оценивается показатель долговой нагрузки, или ПДН. Это соотношение ежемесячных платежей по кредитам и займам к доходу. Банк России разъясняет, что кредитные и микрофинансовые организации обязаны рассчитывать ПДН при принятии решения о выдаче потребительского кредита или займа. Подробнее: страница Банка России о ПДН.
Если значительная часть дохода уже уходит на долги, новая заявка может выглядеть для кредитора слишком рискованной.
Когда плохая кредитная история не мешает получить займ
Плохая кредитная история снижает шансы, но не всегда закрывает доступ к займу. МФО может одобрить заявку, если видит, что текущий риск приемлемый.
Например, шанс может сохраниться, если человек когда-то допускал просрочки, но сейчас закрыл долги и платит вовремя. Или если нужна небольшая сумма на короткий срок, а текущая долговая нагрузка остается умеренной. Иногда положительно влияет подтвержденный доход, стабильная занятость, корректно заполненная анкета и отсутствие свежих отказов.
Для пользователя это означает простую вещь: важно не пытаться «приукрасить» ситуацию, а показать ее максимально прозрачно. МФО всё равно проверит ключевые данные, а ошибки и противоречия в анкете могут ухудшить решение.
Когда вероятность отказа высокая
Есть ситуации, при которых получить новый займ сложнее даже в МФО. К ним относятся:
- активная длительная просрочка по текущему займу или кредиту;
- несколько непогашенных микрозаймов одновременно;
- очень высокая долговая нагрузка;
- действующая процедура банкротства;
- исполнительные производства и крупные долги;
- недостоверные данные в анкете;
- частые заявки в разные МФО за короткое время;
- установленный самозапрет на потребительские кредиты и займы.
Самозапрет особенно важно проверить заранее. Если он установлен, кредитор должен отказать в выдаче потребительского кредита или займа. Такой инструмент полезен для защиты от мошенников, но если человек действительно планирует оформить займ, запрет сначала нужно снять через установленную процедуру.
«Если самозапрет установлен, кредитор должен отказать в выдаче займа или кредита». Источник: Банк России о самозапрете на кредиты и займы
Как повысить шансы на одобрение
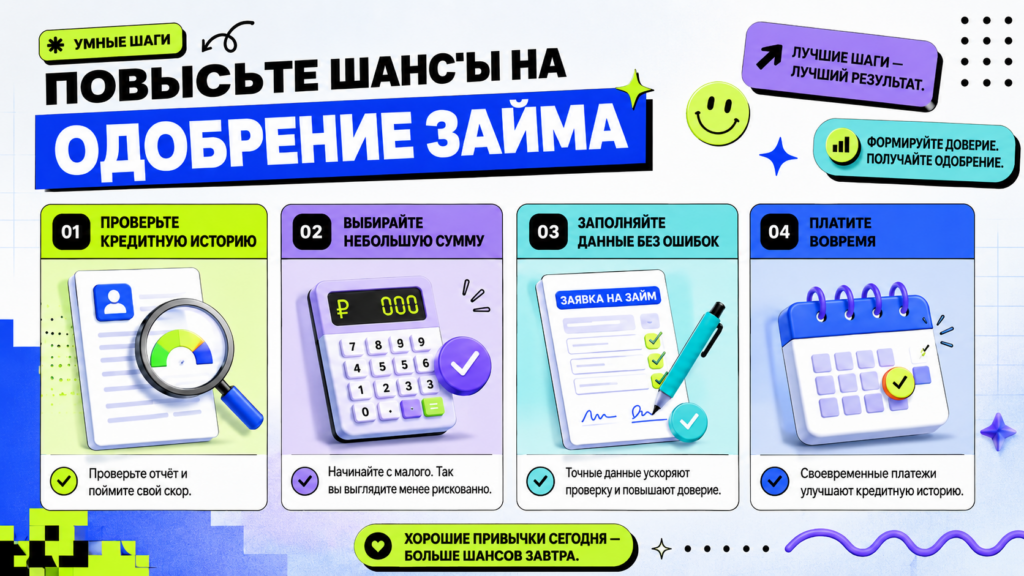
1. Проверьте кредитную историю до подачи заявки
Сначала нужно понять, что именно видят кредиторы. Кредитная история может храниться в нескольких бюро. Узнать список БКИ можно через Госуслуги или сервис Банка России, а затем запросить отчеты в самих бюро.
По данным Банка России, кредитную историю можно получить бесплатно не более двух раз в течение каждого календарного года в каждом БКИ, где она хранится. Платно отчет можно запрашивать чаще.
Проверка помогает увидеть:
- есть ли незакрытые просрочки;
- не числятся ли старые долги активными;
- нет ли чужих кредитов или займов;
- корректно ли отражены закрытые обязательства;
- какие организации недавно запрашивали вашу историю.
Если в отчете есть ошибка, ее нужно оспорить через БКИ или организацию, которая передала неверные сведения.
2. Закройте хотя бы самые проблемные долги
Если есть активные просрочки, новый займ может только усугубить ситуацию. В первую очередь лучше закрыть или урегулировать долги, по которым уже идет начисление штрафов, передача коллекторам или взыскание.
Иногда помогает не полное погашение сразу, а договоренность с кредитором: реструктуризация, новый график, частичное закрытие задолженности. Главное — зафиксировать договоренности документально и сохранить подтверждения платежей.
3. Запрашивайте небольшую сумму
При плохой кредитной истории крупная сумма выглядит для МФО рискованнее. Если деньги нужны срочно, разумнее запрашивать минимальную сумму, которую реально вернуть в срок.
Небольшой займ проще обслуживать, а своевременное погашение может стать положительным сигналом для кредитной истории. Но брать займ только ради «улучшения рейтинга» не стоит: это платный финансовый инструмент, а не бесплатная тренировка.
4. Не подавайте много заявок подряд
Когда человек получает отказ и сразу отправляет заявки в десятки МФО, это может ухудшить восприятие заемщика. Частые запросы выглядят как признак острой финансовой проблемы.
Лучше сравнить условия заранее и выбрать несколько подходящих вариантов, чем хаотично подавать заявки везде подряд.
5. Заполняйте анкету без ошибок
Мелкие ошибки в телефоне, паспорте, адресе, месте работы или доходе могут привести к отказу. Для скоринговой системы противоречия в данных — тревожный сигнал.
Перед отправкой заявки проверьте:
- ФИО и паспортные данные;
- номер телефона;
- данные карты;
- адрес регистрации и проживания;
- информацию о доходе;
- согласие на обработку данных и запрос кредитной истории.
Не стоит завышать доход или скрывать действующие долги. Кредитор может сопоставить данные с кредитной историей и другими источниками.
Как оформить займ с плохой кредитной историей через сервис подбора
КнопкаДеньги помогает сравнить предложения МФО и выбрать варианты, которые подходят под ситуацию заемщика. Это удобно, если человек не хочет вручную открывать десятки сайтов и разбираться в условиях каждой организации отдельно.
Обычно порядок действий такой:
- Выберите подходящий раздел с займами.
- Сравните сумму, срок, ставку, требования к заемщику и способ получения денег.
- Обратите внимание, работает ли МФО с клиентами с плохой кредитной историей.
- Перейдите на сайт выбранной организации и заполните заявку.
- Проверьте индивидуальные условия договора до подписания.
- Сохраните договор, график платежей и документы по займу.
Важно: КнопкаДеньги — сервис подбора финансовых предложений, а не гарантия одобрения. Решение принимает конкретная МФО после проверки заявки.
На что смотреть в условиях займа
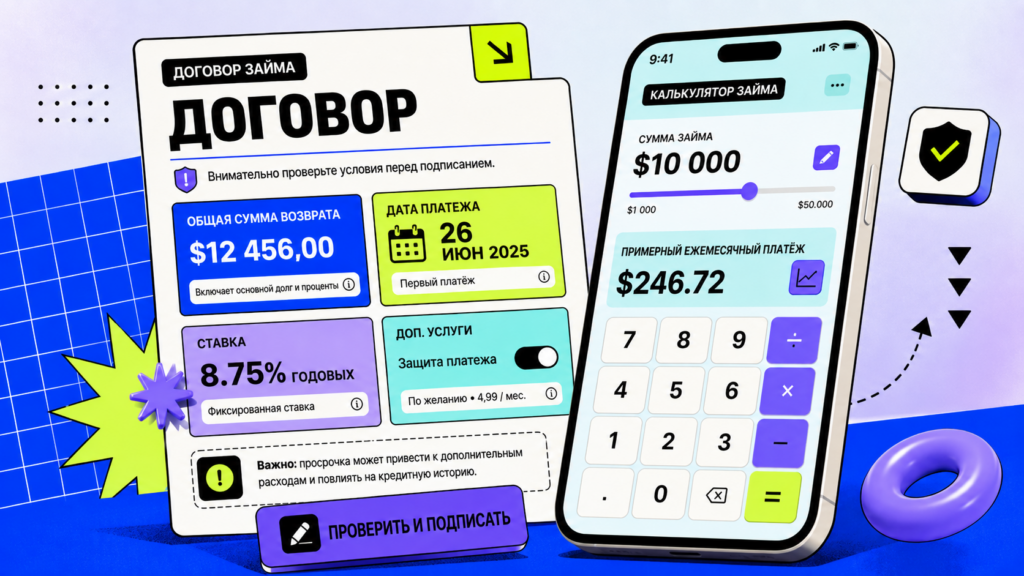
При плохой кредитной истории заемщик часто концентрируется только на одном вопросе: «одобрят или нет». Но не менее важно понять, сколько придется вернуть и какие условия прописаны в договоре.
Перед подписанием проверьте:
- полную стоимость займа;
- ежедневную или годовую ставку;
- итоговую сумму к возврату;
- дату платежа;
- условия продления;
- штрафы и неустойки при просрочке;
- наличие дополнительных платных услуг;
- правила досрочного погашения;
- данные МФО и ее наличие в реестре Банка России.
Проверить статус микрофинансовой организации можно в реестрах субъектов рынка микрофинансирования Банка России.
С 1 апреля 2026 года для новых кредитов и займов сроком до года действует важное ограничение: по информации Банка России, переплата не может превышать 100% от размера займа. То есть при займе 10 000 рублей начисление процентов, неустоек и других платежей должно прекратиться, когда их общая сумма достигнет 10 000 рублей. Подробнее: разъяснение Банка России о снижении максимальной переплаты.
Не подписывайте договор, если итоговая сумма непонятна, дополнительные услуги подключены автоматически или условия отличаются от тех, что были указаны на витрине.
Чего не стоит делать
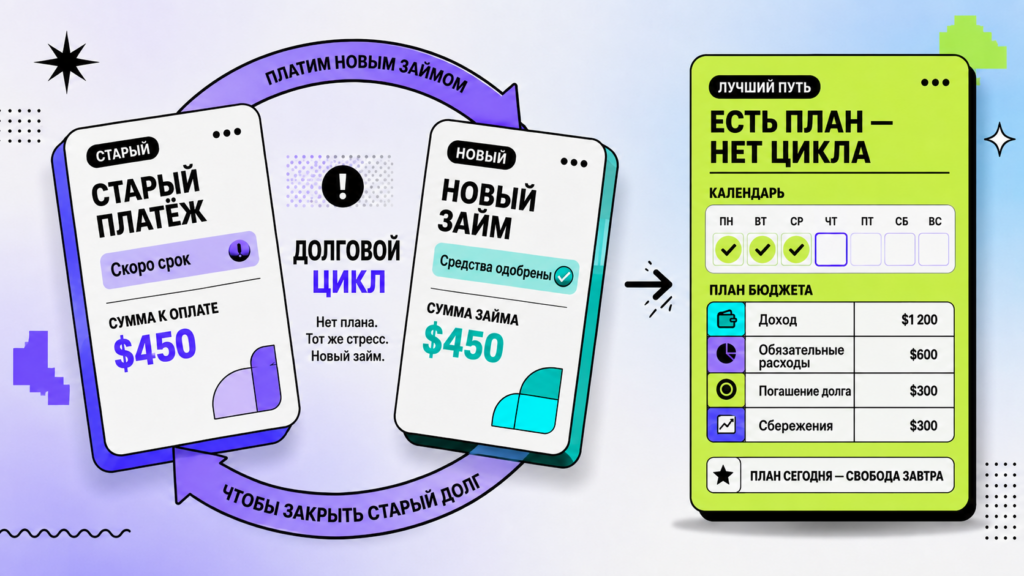
Не берите новый займ, чтобы закрыть старый без плана
Иногда новый займ помогает закрыть срочный платеж и избежать просрочки. Но если дохода не хватает даже на текущие обязательства, новый договор может только увеличить долг.
Перед заявкой стоит честно ответить на три вопроса:
- из каких денег я верну займ;
- что будет, если зарплата задержится;
- какие платежи уже запланированы на ближайшие недели.
Если ответа нет, лучше сначала связаться с текущими кредиторами и обсудить реструктуризацию.
Не верьте обещаниям «стереть кредитную историю»
Кредитную историю нельзя законно удалить за деньги по просьбе посредника. Можно исправить ошибку, если данные действительно неверные. Но удалить реальные просрочки, закрытые долги или отказы просто потому, что они мешают получить займ, нельзя.
Если кто-то обещает «обнулить кредитную историю», «удалить просрочки из БКИ» или «гарантировать одобрение за предоплату», это похоже на мошенническую схему.
Не игнорируйте самозапрет и защиту от мошенников
Если вы не планируете брать кредиты и займы, самозапрет может быть полезной защитой. Он помогает снизить риск, что мошенники оформят потребительский кредит или микрозайм на ваше имя.
Если же вы собираетесь подать заявку, заранее проверьте статус запрета. При действующем самозапрете МФО должна отказать в выдаче займа.
Как постепенно улучшить кредитную историю
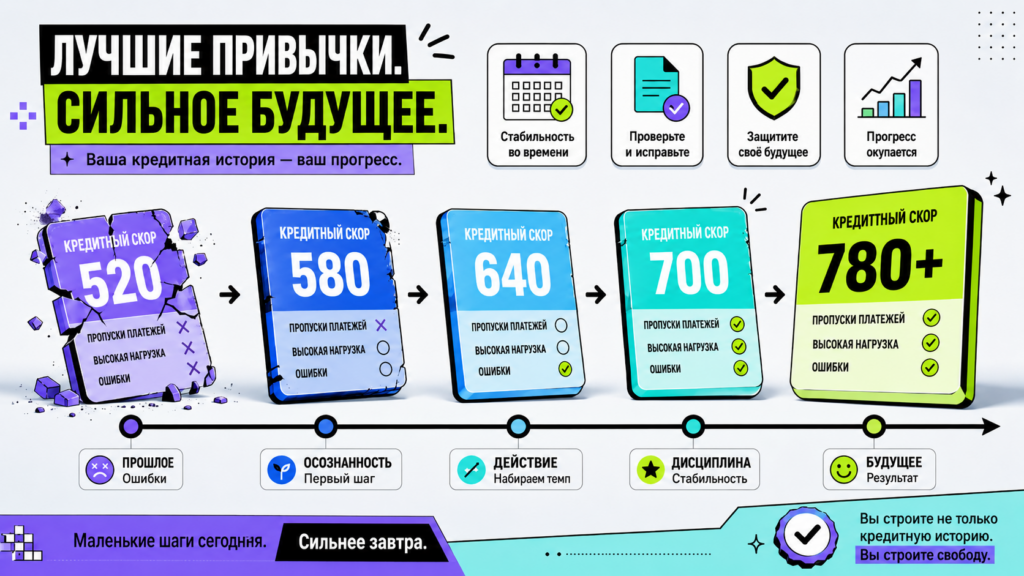
Исправление кредитной истории — это не одно действие, а последовательная работа с долгами и платежной дисциплиной.
Что можно сделать:
- проверить отчеты во всех БКИ, где хранится ваша история;
- оспорить ошибки и чужие записи;
- закрыть активные просрочки;
- сохранить справки о погашении;
- не брать новые займы без необходимости;
- не допускать новых просрочек;
- снизить количество активных кредитов и займов;
- планировать платежи заранее.
Негативные записи не исчезают мгновенно. По разъяснениям Банка России, с 1 января 2022 года срок хранения записи кредитной истории составляет 7 лет со дня последнего изменения информации в этой записи. При этом новые корректные платежи и закрытые обязательства постепенно улучшают финансовый профиль заемщика.
Частые вопросы
Дадут ли займ, если есть старая просрочка?
Могут дать, если просрочка закрыта, с момента нарушения прошло время, а текущая долговая нагрузка не выглядит критичной. Но решение зависит от правил конкретной МФО.
Можно ли получить займ с открытой просрочкой?
Можно подать заявку, но вероятность отказа выше. Открытая просрочка показывает, что заемщик уже испытывает сложности с платежами. В такой ситуации новый займ стоит брать только при понятном источнике возврата.
Нет. Записи в кредитной истории хранятся ограниченный срок, а новые корректные платежи постепенно улучшают финансовую репутацию. Но реальные просрочки нельзя просто удалить по желанию заемщика.
Почему отказали, если МФО пишет, что рассматривает клиентов с плохой КИ?
Фраза «рассматривает» не означает «одобряет всем». МФО может быть лояльной к старым просрочкам, но отказать из-за высокой долговой нагрузки, ошибок в анкете, активных долгов, самозапрета или внутренних скоринговых правил.
Стоит ли брать займ для улучшения кредитной истории?
Только если деньги действительно нужны и вы уверены, что сможете вернуть их в срок. Брать платный займ исключительно ради кредитной истории рискованно: при новой просрочке ситуация станет хуже.
Итог
Получить займ с плохой кредитной историей возможно, но лучше воспринимать такую заявку не как гарантированный способ быстро получить деньги, а как финансовое решение с повышенным риском. МФО могут быть лояльнее банков, но они всё равно проверяют кредитную историю, долговую нагрузку, доход, активные просрочки и корректность данных.
Оптимальная стратегия — не подавать заявки хаотично, а сначала проверить кредитную историю, оценить свои платежи, выбрать подходящие предложения и запрашивать только ту сумму, которую реально вернуть в срок. Если долги уже стали тяжелыми, безопаснее начать с урегулирования текущих обязательств, а не закрывать один займ другим.
КнопкаДеньги помогает сравнить предложения и найти МФО, которые могут рассматривать клиентов с неидеальной кредитной историей. Но окончательное решение всегда остается за кредитором, а задача заемщика — внимательно читать условия, считать переплату и не брать на себя обязательства, которые невозможно выполнить.
Редакционная помета
Материал носит справочно-информационный характер и не является индивидуальной финансовой рекомендацией, офертой или гарантией одобрения займа. Перед оформлением займа проверьте условия договора, полную стоимость займа, итоговую сумму к возврату и статус выбранной МФО в официальных источниках.
Источники
Банк России: реестры субъектов рынка микрофинансирования
Банк России: как узнать свою кредитную историю
Банк России: показатель долговой нагрузки
Банк России: самозапрет на потребительские кредиты и займы
Банк России: снижение максимальной переплаты по кредитам и займам с 1 апреля 2026 года
Комментарии
Комментариев пока нет, оставьте первый комментарий к этой статье.