

Банк и МФО оценивают не только сам факт дохода, но и способность заемщика вернуть деньги вовремя. Для этого кредитор смотрит на несколько параметров:
- размер и регулярность дохода;
- кредитную историю;
- количество действующих кредитов и займов;
- просрочки, если они были;
- платежи по текущим обязательствам;
- анкетные данные;
- соответствие заявленного дохода профессии, региону и образу финансового поведения.
Для банка подтверждение дохода чаще является обязательным условием. Особенно если речь идёт о кредите наличными, кредитной карте с большим лимитом, ипотеке или автокредите.
В МФО требования обычно мягче. При небольших краткосрочных займах справку могут не запросить, но организация всё равно оценивает платежеспособность: через анкету, кредитную историю, данные из бюро кредитных историй, сведения о карте и другие источники, доступные по согласию клиента.
Важно: «без справки о доходах» не означает «без проверки». МФО всё равно оценивает заемщика и его долговую нагрузку. Банк России отдельно описывает изменения в подходах МФО к оценке доходов и долговой нагрузки заемщиков в обзоре рынка МФО за 2025 год.
Банк чаще работает с более крупными суммами и длинными сроками. Поэтому ему важно заранее убедиться, что платеж по кредиту не станет для клиента слишком тяжелым. Из-за этого банк может запросить официальную справку, документы от работодателя, выписку по зарплатной карте или сведения о трудовой занятости.
МФО чаще рассматривают заявки на небольшие суммы и короткий срок. Клиенту может быть важно закрыть разовый кассовый разрыв: оплатить покупку до зарплаты, срочный ремонт, лекарства, поездку, коммунальные платежи. Поэтому МФО могут принять решение без классической справки о доходах, но при этом проверка всё равно проводится.
Главное различие: банк чаще опирается на официальный доход и полный пакет документов, а МФО может учитывать совокупность данных — анкету, кредитную историю, регулярность поступлений, наличие активной карты, историю прошлых займов и текущую долговую нагрузку.
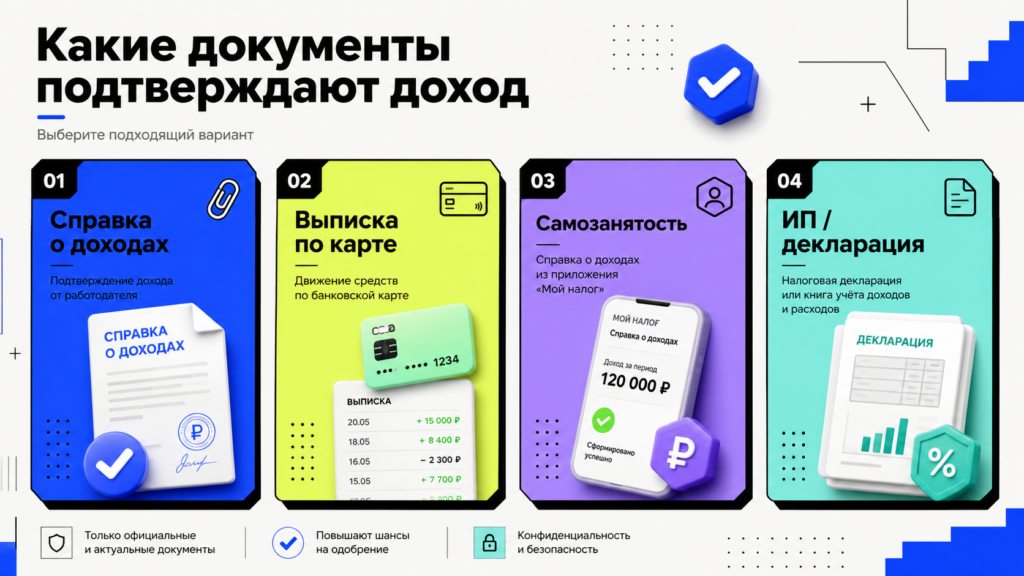
Подтвердить доход можно официальными и косвенными способами. Чем крупнее сумма и чем выше риск для кредитора, тем больше вероятность, что попросят именно официальный документ.
| Способ подтверждения | Кому подходит | Что показывает |
|---|---|---|
| Справка о доходах физического лица, бывшая 2-НДФЛ | Работникам по трудовому договору | Официальную зарплату и удержанный налог |
| Справка по форме банка | Тем, у кого часть дохода не отражена в стандартной справке | Доход со слов работодателя по форме кредитора |
| Выписка по банковскому счёту или карте | Работникам, фрилансерам, самозанятым, получателям переводов | Регулярность поступлений и расходов |
| Справка самозанятого из приложения «Мой налог» | Самозанятым | Доход от профессиональной деятельности |
| Декларация 3-НДФЛ | ИП, арендодателям, инвесторам, получателям дополнительного дохода | Задекларированный доход за период |
| Документы ИП | Индивидуальным предпринимателям | Обороты, налоговый режим, финансовую активность |
| Договоры, акты, чеки, счета | Фрилансерам и исполнителям | Наличие клиентов и выполненных работ |
| Сведения о пенсии или пособиях | Пенсионерам и получателям социальных выплат | Регулярные выплаты от государства |
| Выписка из СФР | Работникам с официальным стажем | Сведения о стаже и страховых взносах |
Если кредитор просит подтвердить стаж и сведения о страховых взносах, можно заказать выписку из индивидуального лицевого счёта в СФР на Госуслугах.
Самый понятный для банка документ — справка о доходах и суммах налога физического лица. В быту её по-прежнему часто называют 2-НДФЛ, хотя формально название изменилось.
В справке отражаются:
- работодатель;
- сумма дохода;
- удержанный НДФЛ;
- период, за который выдана справка;
- признак официального трудоустройства.
Такой документ особенно важен для банковских кредитов. Для МФО он может понадобиться реже, но при крупной сумме, повторной проверке или нестандартной анкете справка тоже может быть полезной.
Получить справку можно у работодателя или в электронном виде через личный кабинет налогоплательщика ФНС. Если доход официальный, этот вариант обычно выглядит для кредитора наиболее убедительно.
Совет: если заявка подаётся в банк, лучше заранее подготовить справку за несколько последних месяцев. Если заявка подаётся в МФО на небольшую сумму, часто достаточно корректно заполненной анкеты и выписки по карте, но конкретные требования зависят от кредитора.
Для многих заемщиков выписка по карте оказывается более практичным способом подтверждения дохода, чем справка. Это особенно актуально, если человек получает деньги не только от работодателя, но и от клиентов, подработок, аренды, переводов от заказчиков или сезонной занятости.
Выписка показывает:
- регулярность поступлений;
- примерный уровень ежемесячного дохода;
- наличие крупных обязательных расходов;
- активность карты;
- остаток средств;
- финансовую дисциплину.
Лучше использовать карту, на которую действительно регулярно приходят деньги. Если в анкете указан доход 80 000 рублей, а по выписке видно только редкие поступления по 3 000–5 000 рублей, у кредитора могут возникнуть вопросы.
Самозанятые могут подтвердить доход справкой из приложения или веб-кабинета «Мой налог». Такой документ обычно понятнее для кредитора, чем просто скриншоты переводов от клиентов.
Дополнительно можно подготовить:
- выписку по карте, куда поступает оплата;
- чеки, сформированные в приложении;
- договоры с постоянными заказчиками;
- акты выполненных работ;
- историю регулярных поступлений за 3–6 месяцев.
Главная задача — показать, что доход не случайный, а повторяющийся. Для МФО это может быть достаточно при небольшой сумме займа. Для банка могут потребоваться дополнительные документы.
ФНС также публикует разъяснения о том, как самозанятым сформировать справку о доходах и постановке на учёт через приложение «Мой налог» или личный кабинет.
Индивидуальному предпринимателю лучше заранее подготовить пакет документов. В зависимости от банка или МФО могут понадобиться:
- выписка по расчётному счёту;
- налоговая декларация;
- документы о регистрации ИП;
- сведения о налоговом режиме;
- договоры с клиентами;
- акты, счета, чеки;
- выписка по личной карте, если доход переводится на неё.
Если деньги приходят нерегулярно, стоит показать не один удачный месяц, а несколько месяцев подряд. Кредитору важен не максимальный доход, а способность стабильно платить по обязательствам.
У многих заемщиков есть доход, который сложно подтвердить классической справкой. Например, человек работает без трудового договора, получает оплату наличными, подрабатывает частными заказами или временно совмещает несколько источников дохода.
В такой ситуации можно использовать косвенные подтверждения:
- банковскую выписку с регулярными поступлениями;
- договоры и переписку с заказчиками, если кредитор принимает такие документы;
- чеки самозанятого, если деятельность можно легализовать;
- документы о собственности;
- подтверждение пенсии, пособий или других регулярных выплат;
- историю своевременного погашения прошлых займов.
Если доход неофициальный, лучше не завышать его в анкете. Кредитор может сравнивать данные с регионом, профессией, кредитной историей и платежным поведением. Слишком оптимистичная сумма выглядит хуже, чем честно указанный, но реалистичный доход.
При онлайн-заявке проверка обычно проходит автоматически. Заемщик заполняет анкету, указывает паспортные данные, телефон, карту, доход, место работы или тип занятости. Далее система оценивает заявку по скоринговой модели.
Проверка может учитывать:
- кредитную историю;
- количество открытых кредитов и займов;
- наличие просрочек;
- долговую нагрузку;
- совпадение персональных данных;
- активность телефона и карты;
- корректность анкеты;
- опыт взаимодействия с этой или другими финансовыми организациями.
Если клиент уже брал займы и возвращал их вовремя, это может положительно повлиять на оценку. Если одновременно открыто много займов, есть просрочки или анкета заполнена с ошибками, риск отказа выше.
Важно: перед оформлением займа стоит проверять не только условия, но и самого кредитора. Актуальные сведения о микрофинансовых организациях размещаются в реестрах субъектов рынка микрофинансирования Банка России.
Не стоит. Даже если заявка небольшая, недостоверные данные могут навредить.
Проблемы возникают, когда заемщик:
- указывает несуществующее место работы;
- завышает зарплату в несколько раз;
- пишет чужой номер работодателя;
- скрывает действующие кредиты и займы;
- подаёт заявки с разными данными в разные МФО;
- использует чужую карту или номер телефона.
Даже если одна заявка пройдёт, в будущем несоответствия могут ухудшить скоринговую оценку. Финансовым организациям важна не идеальная анкета, а предсказуемость клиента. Лучше указать реальный доход и выбрать сумму, которую действительно получится вернуть.
Если официального дохода нет, сначала стоит оценить не «как убедить МФО», а насколько безопасно брать заем. Микрозайм может помочь при коротком кассовом разрыве, но он не должен становиться способом закрывать старые долги новыми.
Перед подачей заявки проверьте:
- какая сумма действительно нужна;
- когда точно появятся деньги для возврата;
- сколько уже уходит на кредиты, займы, рассрочки и карты;
- есть ли просрочки;
- можно ли уменьшить сумму займа;
- есть ли более дешёвый вариант — рассрочка, кредитная карта с льготным периодом, помощь работодателя, перенос платежа.
Если решение всё же принято, лучше выбирать небольшую сумму и короткий срок, а в анкете указывать реальные данные. Вместо справки можно использовать выписку по карте, сведения о регулярных поступлениях, документы самозанятого или другие подтверждения.
Нельзя гарантировать одобрение: решение принимает конкретный банк или МФО. Но можно снизить количество слабых мест в заявке.
Перед отправкой анкеты:
- проверьте паспортные данные;
- укажите актуальный номер телефона;
- используйте карту, оформленную на себя;
- не завышайте доход;
- не подавайте сразу десятки заявок подряд;
- выберите сумму, соразмерную доходу;
- заранее посмотрите, нет ли самозапрета на кредиты и займы;
- проверьте свою кредитную историю, если часто получаете отказы;
- подготовьте выписку по карте или справку о доходах, если сумма выше обычной.
Для типичного клиента МФО важна скорость, но для кредитора важнее понятность заявки. Чем меньше противоречий в данных, тем выше шанс, что заявка пройдет скоринг без дополнительных вопросов.
Даже если доход подтверждать не просят, заем всё равно остаётся финансовым обязательством. Перед подписанием договора нужно посмотреть:
- полную стоимость займа;
- ежедневную ставку;
- сумму к возврату;
- дату платежа;
- штрафы и пени при просрочке;
- возможность досрочного погашения;
- условия продления, если оно есть;
- кто именно является кредитором.
По краткосрочным займам действует ограничение предельной переплаты. Банк России сообщает, что с 1 апреля 2026 года по новым кредитам и займам сроком до года переплата не может превышать 100% от размера займа. Подробнее об этом можно прочитать в сообщении Банка России о снижении максимальной переплаты по кредитам и займам.
Важно: ограничение переплаты не делает заем бесплатным или безопасным при просрочке. Если платеж сорвётся, информация может попасть в кредитную историю, а долг — перейти в работу взыскания.
Также Банк России указывает, что по микрозаймам действует ограничение ежедневной процентной ставки — не более 0,8% в день. Справочная информация о регулировании микрофинансового рынка размещена в разделе «Микрофинансирование» на сайте Банка России.
Если человек не планирует брать кредиты или боится мошеннического оформления на своё имя, можно установить самозапрет на кредиты и займы. Он фиксируется в кредитной истории и должен проверяться кредиторами перед выдачей.
Самозапрет можно использовать как инструмент финансовой безопасности. Но если он установлен, банк или МФО должны отказать в новом потребительском кредите или займе. Перед подачей заявки стоит проверить, не действует ли такой запрет.
Официальное описание механизма опубликовано на сайте Банка России: самозапрет на заключение договоров потребительских кредитов и займов.
Если нужна небольшая сумма и нет возможности предоставить классическую справку, можно сравнить предложения МФО, где допускается оформление без справки о доходах. При этом важно смотреть не только на вероятность одобрения, но и на условия:
- сумму;
- срок;
- ставку;
- полную стоимость займа;
- требования к заемщику;
- способы погашения;
- отзывы и статус организации;
- наличие МФО в государственном реестре.
КнопкаДеньги помогает сравнить предложения и перейти к заявке у выбранного партнера. Сам сервис не является банком или МФО и не принимает решение о выдаче займа. Решение, условия и итоговая сумма к возврату зависят от выбранной финансовой организации и данных заемщика.
Проверьте кредитора: перед оформлением займа убедитесь, что организация есть в официальном реестре Банка России. Если компании нет в реестре, сотрудничество с ней может быть рискованным.
Если доход официальный, самый сильный документ — справка о доходах и суммах налога физического лица. Если доход смешанный или неофициальный, пригодится выписка по карте, документы самозанятого, договоры, акты, чеки, сведения о пенсии или других регулярных выплатах.
Банк чаще требует официальные документы. МФО могут рассмотреть заявку без справки, но всё равно проверяют заемщика: кредитную историю, долговую нагрузку, анкету и платежное поведение.
Главное — не завышать доход и не брать сумму, которую сложно вернуть. Честная анкета, активная карта с регулярными поступлениями и реалистичная сумма займа обычно выглядят лучше, чем попытка «улучшить» данные ради одобрения.
ФНС: веб-кабинет «Мой налог» для самозанятых
Банк России: микрофинансирование
Банк России: реестры субъектов рынка микрофинансирования
Банк России: максимальная переплата по кредитам и займам с 1 апреля 2026 года
Комментарии
Комментариев пока нет, оставьте первый комментарий к этой статье.