

- 1. Коротко
- 2. Почему люди ищут займы без отказа
- 3. Бывают ли займы вообще без отказа
- 4. Почему МФО проверяют кредитную историю
- 5. Что изменилось для заёмщиков в 2026 году
- 6. Кому чаще одобряют займ
- 7. Когда отказ наиболее вероятен
- 8. Почему обещание «100% одобрение» должно насторожить
- 9. Как проверить МФО перед оформлением
- 10. Как повысить шансы на одобрение без лишнего риска
- 11. Что делать, если одобрили меньше, чем нужно
- 12. Что делать, если одобрили другой срок
- 13. Можно ли оформить займ с плохой кредитной историей
- 14. Как КнопкаДеньги помогает выбрать предложение
- 15. Итог
- 16. Частые вопросы
Коротко
Фраза «займ без отказа» чаще всего означает не гарантию одобрения, а упрощённый порядок рассмотрения заявки. МФО действительно могут быть лояльнее банков: они быстрее принимают решение, чаще работают с небольшими суммами и рассматривают клиентов с разной кредитной историей.
Но совсем без проверки легальные МФО не выдают деньги. Компания оценивает данные анкеты, кредитную историю, долговую нагрузку, доход, наличие просрочек и признаки мошенничества. Если в рекламе обещают «100% одобрение», просят предоплату или не показывают полную стоимость займа — это повод остановиться и всё перепроверить.
Важно: Банк России прямо указывает, что микрозаймы получить проще, чем банковский кредит, но ставки по ним обычно заметно выше. Поэтому перед оформлением стоит оценивать не только шанс одобрения, но и итоговую сумму к возврату.
Почему люди ищут займы без отказа
Обычно такой запрос появляется не от хорошей жизни. Деньги могут понадобиться до зарплаты, на срочный ремонт, лечение, оплату коммунальных платежей, покупку техники, поездку или закрытие небольшого кассового разрыва.
Средний заёмщик МФО в 2026 году — это не обязательно человек без работы или с критическими долгами. Чаще это работающий клиент, который получает доход в найме или на себя, пользуется телефоном как основным каналом оформления и хочет решить вопрос быстро: без визита в офис, справок и долгого ожидания ответа.
Поэтому важно смотреть на микрозайм не как на «лёгкие деньги», а как на короткий финансовый инструмент. Он может помочь, если сумма небольшая и есть понятный источник возврата. Но он опасен, если оформляется для погашения других долгов или без расчёта будущего платежа.
Бывают ли займы вообще без отказа
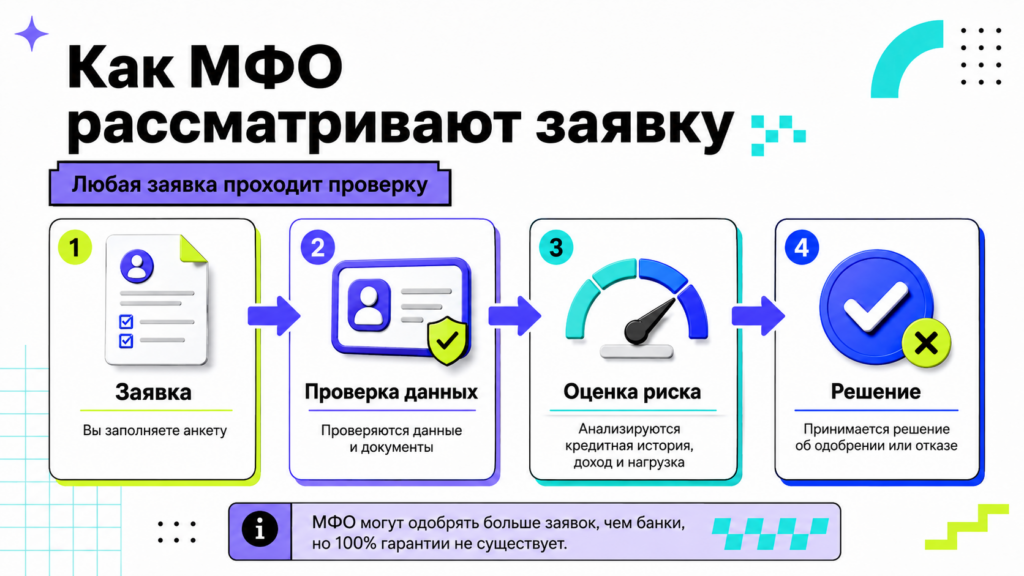
В буквальном смысле — нет. Легальная МФО не может заранее обещать одобрение каждому клиенту. Даже если на сайте написано «займ без отказа», решение всё равно принимается после проверки заявки.
МФО могут одобрять больше заявок, чем банки, потому что работают с другими суммами, сроками и рисками. Банку часто важны официальный доход, стаж, хорошая кредитная история и низкая долговая нагрузка. МФО может рассмотреть заявку гибче: например, учесть регулярные поступления на карту, повторное обращение, небольшую сумму и отсутствие серьёзных текущих просрочек.
Но если у человека высокая долговая нагрузка, активные просрочки, признаки банкротства, ошибки в анкете или подозрение на оформление займа третьим лицом, отказ вполне возможен.
Почему МФО проверяют кредитную историю
Микрофинансовые организации обязаны оценивать риск перед выдачей займа. Проверка обычно проходит автоматически: скоринговая система анализирует анкету, данные из бюро кредитных историй, сведения о действующих долгах, просрочках, частоте заявок и других признаках риска.
Плохая кредитная история не всегда означает автоматический отказ. Например, если старые просрочки закрыты, сумма небольшая, доход есть, а текущая нагрузка умеренная, шанс на одобрение может сохраниться. Но свежие крупные просрочки, несколько активных займов и постоянные заявки в разные компании снижают вероятность положительного решения.
Главное заблуждение — думать, что МФО «ничего не смотрят». На практике смотрят, просто делают это быстрее и по более гибким правилам, чем банк.
Что изменилось для заёмщиков в 2026 году
В 2026 году рынок МФО стал более осторожным. Регулятор усиливает контроль за долговой нагрузкой, а компании внимательнее оценивают платёжеспособность клиентов. Это значит, что фраза «без отказа» стала ещё менее буквальной: получить займ можно, но заявка должна выглядеть реалистично.
На момент актуализации материала максимальная дневная ставка по потребительскому займу не может превышать 0,8% в день. Об этом говорится в разделе «Микрофинансирование» на сайте Банка России.
С 1 апреля 2026 года для новых кредитов и займов сроком до одного года действует более жёсткое ограничение по переплате: начисления не должны превышать 100% от суммы займа. Например, если человек взял 10 000 рублей, общий долг по такому займу не должен превысить 20 000 рублей с учётом процентов, неустоек и иных платежей, которые входят в ограничение. Подробнее об этом сообщил Банк России в официальном разъяснении.
Вывод: новые ограничения защищают заёмщика от бесконечного роста долга, но не делают микрозайм дешёвым. Даже законная ставка может привести к заметной переплате, если возвращать деньги не вовремя.
Это не делает микрозаймы дешёвыми. Даже при законной ставке переплата за несколько недель может быть заметной. Поэтому перед оформлением важно смотреть не только на сумму «к получению», но и на сумму «к возврату».
Кому чаще одобряют займ
Вероятность одобрения выше, если заявка выглядит понятной и не создаёт для МФО чрезмерного риска.
Чаще положительное решение получают заёмщики, у которых:
- запрошена небольшая сумма, соразмерная доходу;
- есть регулярные поступления на карту или стабильная работа;
- нет активного банкротства;
- нет свежих крупных просрочек;
- указаны корректные паспортные и контактные данные;
- карта оформлена на самого заявителя;
- ранее были займы, которые закрывались без серьёзных задержек;
- долговая нагрузка не выглядит критичной.
Повторным клиентам иногда проще получить одобрение, потому что МФО уже видит историю взаимодействия: когда человек брал деньги, как платил, были ли пролонгации и просрочки.
Когда отказ наиболее вероятен
Отказ возможен даже при маленькой сумме. Обычно он связан не с одним фактором, а с сочетанием нескольких признаков риска.
МФО может отказать, если:
- в анкете есть ошибки или данные не совпадают с документами;
- номер телефона, карта или паспортные данные вызывают подозрение;
- у клиента уже есть несколько активных займов;
- за короткий срок подано много заявок в разные компании;
- есть текущие просрочки;
- доход не подтверждается даже косвенно;
- долговая нагрузка слишком высокая;
- заявитель находится в процедуре банкротства;
- компания видит признаки мошеннической заявки.
Отказ в одной МФО не означает, что деньги не одобрит никто. Но если отказы идут подряд, лучше не отправлять десятки новых заявок, а остановиться и понять причину. Иногда безопаснее уменьшить сумму, выбрать более длинный срок, закрыть часть текущих обязательств или отказаться от нового долга.
Почему обещание «100% одобрение» должно насторожить
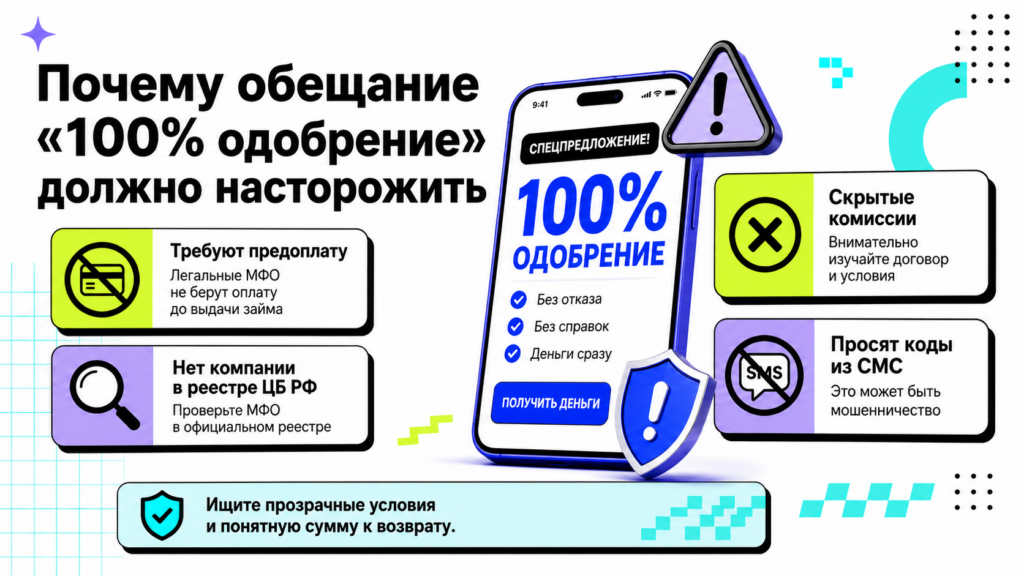
Фраза «100% одобрение» часто используется как рекламный крючок. Она рассчитана на человека, которому срочно нужны деньги и который уже получил отказ в банке.
Насторожиться стоит, если компания:
- обещает одобрение до заполнения анкеты;
- просит оплатить комиссию до выдачи денег;
- предлагает перевести «страховой платёж» или «плату за проверку»;
- скрывает полную стоимость займа;
- навязывает платные услуги без понятного отказа от них;
- не указывает юридическое лицо, ИНН, ОГРН и номер в реестре;
- работает только через мессенджер или сомнительную форму;
- просит прислать фото карты с обеих сторон, коды из СМС или данные для входа в банк.
Легальная МФО не требует предоплату за выдачу займа. Деньги по договору перечисляются заёмщику, а не наоборот. Если сначала нужно что-то оплатить, это может быть мошенническая схема.
Совет: перед подачей заявки проверьте не только сайт, но и юридическое лицо. Бренд и название компании могут отличаться, поэтому лучше искать по ИНН или ОГРН.
Как проверить МФО перед оформлением
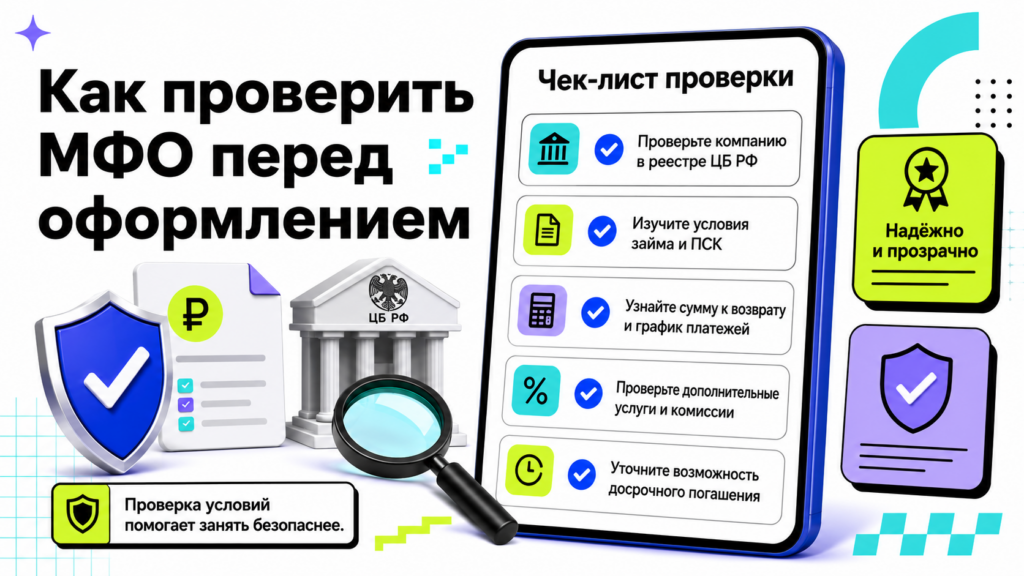
Перед заявкой стоит сделать несколько простых проверок.
Во-первых, убедитесь, что компания есть в государственном реестре микрофинансовых организаций Банка России. Проверять лучше по ИНН, ОГРН или точному названию юридического лица, а не только по бренду.
Во-вторых, откройте индивидуальные условия займа. В них должны быть сумма, срок, ставка, полная стоимость займа, дата возврата, порядок досрочного погашения, штрафы и дополнительные услуги.
В-третьих, проверьте, нет ли платных опций, которые подключены автоматически: страховки, юридические консультации, СМС-информирование, подписки, доступ к витринам или иные сервисы. Если услуга не нужна, от неё лучше отказаться до подписания договора.
В-четвёртых, оцените сумму возврата. Вопрос не только в том, одобрят ли заявку, а в том, сможете ли вы вернуть деньги вовремя без нового займа.
Базовые правила безопасного выбора МФО также описаны в материалах проекта Банка России Финкульт.
Как повысить шансы на одобрение без лишнего риска
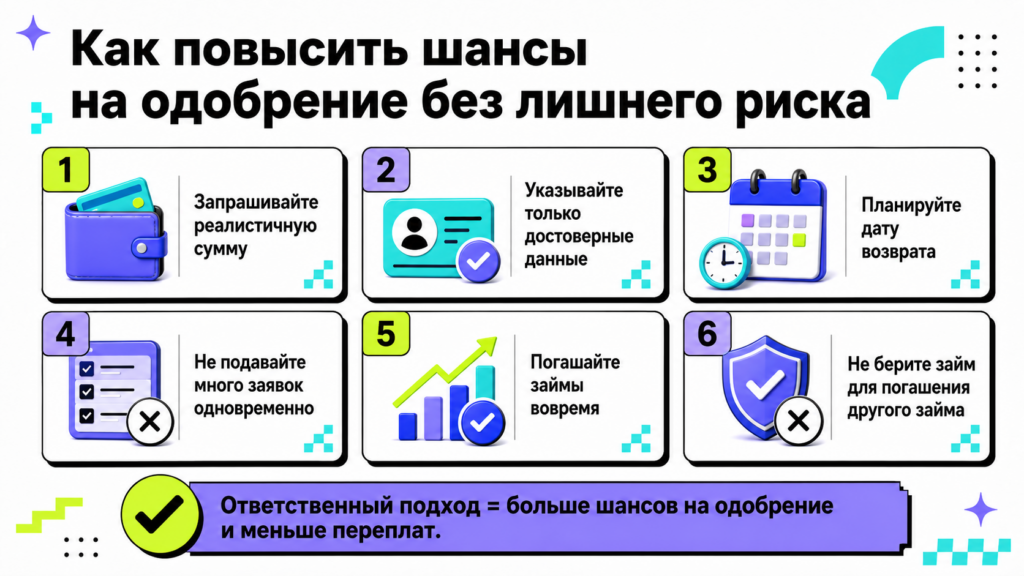
Самый рабочий способ — подавать реалистичную заявку. Если нужен первый займ, лучше не начинать с крупной суммы. Для нового клиента небольшая сумма выглядит безопаснее, чем максимальный лимит.
Также стоит:
- указывать только достоверные данные;
- выбирать сумму, которую можно вернуть с ближайшего дохода;
- не подавать много заявок хаотично;
- не скрывать действующие обязательства;
- проверять, чтобы карта была оформлена на вас;
- заранее понимать дату возврата;
- не брать займ для погашения другого займа;
- сравнивать предложения нескольких МФО, а не соглашаться на первое попавшееся.
Если деньги нужны не срочно, лучше сначала рассмотреть более дешёвые варианты: рассрочку, кредитную карту с льготным периодом, помощь работодателя, реструктуризацию старого долга или договорённость с кредитором.
Что делать, если одобрили меньше, чем нужно
МФО может одобрить не всю сумму, а только часть. Это нормальная практика: компания снижает риск, если не уверена в платёжеспособности клиента или видит, что заявленная сумма слишком велика.
В такой ситуации есть три варианта:
- согласиться, если одобренной суммы достаточно и платёж посилен;
- отказаться и попробовать подать заявку на меньшую сумму позже;
- выбрать другое предложение, предварительно сравнив условия.
Не стоит автоматически добирать недостающую сумму в нескольких МФО. Несколько займов одновременно быстро увеличивают нагрузку и могут привести к просрочкам.
Что делать, если одобрили другой срок
Иногда компания предлагает срок короче или длиннее, чем ожидалось. Короткий срок может увеличить риск просрочки: вернуть деньги придётся быстрее. Длинный срок снижает разовый платёж, но может увеличить переплату, если проценты начисляются за каждый день пользования деньгами.
Перед согласием проверьте:
- можно ли погасить займ досрочно;
- как пересчитываются проценты при досрочном погашении;
- есть ли пролонгация;
- сколько стоит продление;
- что будет при просрочке;
- можно ли отказаться от дополнительных услуг.
Если срок кажется неудобным, лучше не подписывать договор «на авось». Микрозайм безопасен только тогда, когда дата возврата понятна заранее.
Можно ли оформить займ с плохой кредитной историей
Да, шанс есть, но он зависит от состояния кредитной истории. Старые закрытые просрочки и единичные задержки не всегда критичны. Хуже, если просрочки активные, долгов много, а новые заявки подаются одна за другой.
Для заёмщика с плохой кредитной историей разумнее начинать с небольшой суммы и выбирать компании, которые готовы рассматривать клиентов с разным кредитным профилем. Но важно не путать «лояльное рассмотрение» с гарантией. Даже такая МФО вправе отказать.
Если цель — улучшить кредитную историю, займ имеет смысл только при дисциплинированном возврате. Просрочка, наоборот, ухудшит ситуацию.
Как КнопкаДеньги помогает выбрать предложение
КнопкаДеньги — это сервис подбора финансовых предложений. Здесь можно сравнить условия разных МФО, посмотреть сумму, срок, ставку, требования к заёмщику и перейти к оформлению на стороне выбранной организации.
Такой формат удобен, когда нужно не просто найти «займ без отказа», а сравнить несколько вариантов и выбрать тот, где условия понятнее и подходят под вашу ситуацию.
При выборе обращайте внимание не только на вероятность одобрения, но и на итоговую сумму возврата, наличие платных услуг, способы погашения, возможность досрочного закрытия и репутацию компании.
Итог
Займы без отказа — это не гарантия, а маркетинговое обозначение предложений с упрощённым рассмотрением заявки. Легальная МФО всё равно проверяет заёмщика, оценивает кредитную историю, доход, долговую нагрузку и корректность данных.
Доверять можно не обещанию «одобряем всем», а прозрачным условиям: понятной ставке, полной стоимости займа, отсутствию предоплаты, проверяемому юридическому лицу и возможности заранее увидеть сумму к возврату.
Если сумма небольшая, доход ожидается в ближайшее время, а условия понятны, микрозайм может закрыть краткосрочную потребность. Если же займ нужен для погашения других долгов или оформляется без понимания, чем его возвращать, лучше остановиться и поискать более безопасный вариант.
Частые вопросы
Правда ли МФО дают деньги без проверки?
Нет. Легальные МФО проверяют заявку, просто делают это быстрее банков и часто используют автоматический скоринг.
Можно ли получить займ после отказа банка?
Да, такое возможно. МФО могут быть лояльнее банков, особенно при небольшой сумме и отсутствии серьёзных текущих просрочек. Но одобрение не гарантировано.
Что опаснее всего в предложениях «без отказа»?
Самые опасные признаки — обещание 100% одобрения, требование предоплаты, скрытые платные услуги, отсутствие компании в реестре Банка России и просьбы передать коды из СМС или данные доступа к банку.
Стоит ли подавать заявки сразу во все МФО?
Нет. Массовые заявки могут ухудшить впечатление о заёмщике и увеличить риск взять больше долгов, чем получится вернуть. Лучше сравнить условия и выбрать несколько подходящих вариантов.
Что важнее: ставка или сумма к возврату?
Для заёмщика важнее итоговая сумма к возврату и дата платежа. Ставка помогает сравнить предложения, но решение стоит принимать по полной стоимости займа и реальной возможности вернуть деньги вовремя.
Редакционная пометка
Материал носит справочно-информационный характер и не является индивидуальной финансовой рекомендацией. Условия займов, ставки, сроки, требования к заёмщикам и дополнительные услуги зависят от конкретной микрофинансовой организации. Перед оформлением заявки внимательно изучите договор, полную стоимость займа, график платежей и проверьте компанию в реестре Банка России.
Комментарии
Комментариев пока нет, оставьте первый комментарий к этой статье.