

- 1. Когда микрозайм платить придется
- 2. Когда можно законно не платить микрозайм или оспорить долг
- 3. Что делать, если платить нечем, но оснований для спора нет
- 4. Можно ли оформить кредитные каникулы по микрозайму
- 5. Куда жаловаться на МФО
- 6. Что будет, если просто не платить
- 7. Как безопаснее брать микрозайм, если он действительно нужен
- 8. Итог
Иногда микрозайм берут не «от хорошей жизни», а чтобы быстро закрыть кассовый разрыв: дождаться зарплаты, купить лекарства, оплатить ремонт телефона, внести платеж за жилье или срочно решить бытовой вопрос. Но если дата возврата прошла, а денег нет, возникает главный вопрос: можно ли просто не платить МФО и не нарушить закон?
Короткий ответ: сам по себе долг не исчезает. Если заем оформлен законно, договор подписан заемщиком, деньги получены, а условия не нарушают закон, обязанность вернуть сумму займа сохраняется. Но есть ситуации, когда долг можно оспорить полностью или частично, снизить начисления, остановить незаконные требования или добиться более мягкого порядка погашения.
Важно: статья носит справочно-информационный характер и не является юридической консультацией. В спорных ситуациях лучше получить индивидуальную консультацию юриста или обратиться к финансовому уполномоченному.
Когда микрозайм платить придется
Если заемщик сам оформил микрозайм, получил деньги на карту или счет и согласился с индивидуальными условиями договора, МФО вправе требовать возврат долга. Просрочка может привести к начислению процентов, неустойки, ухудшению кредитной истории, передаче долга коллекторам или обращению МФО в суд.
Важно понимать: отсутствие денег, потеря работы, задержка зарплаты или другой бытовой форс-мажор не отменяют договор автоматически. Эти обстоятельства могут помочь договориться о реструктуризации, кредитных каникулах или рассрочке, но не дают права просто перестать платить без последствий.
Когда можно законно не платить микрозайм или оспорить долг
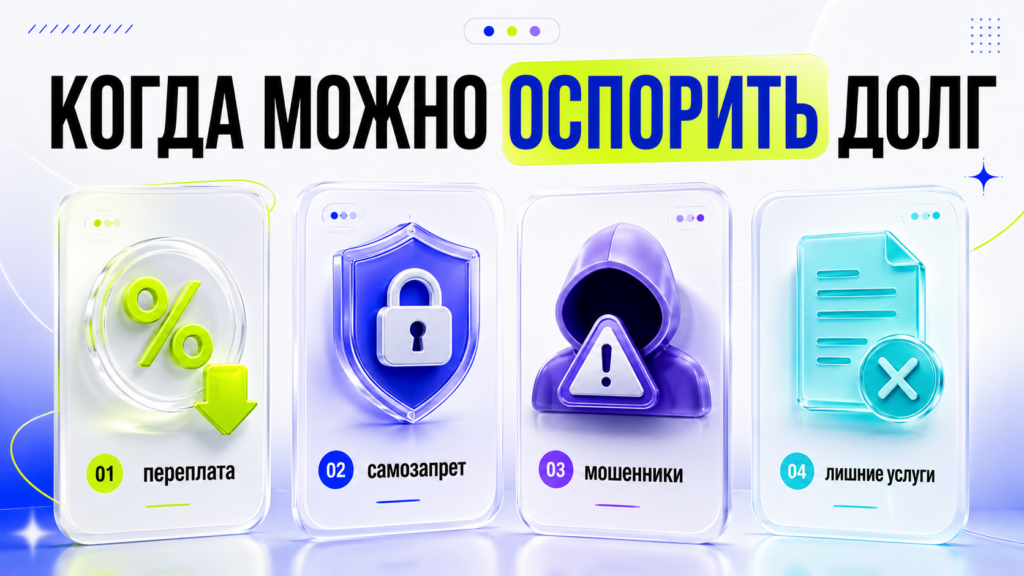
Есть несколько ситуаций, когда заемщик может защищаться законно. Чаще всего речь идет не о полном списании долга, а об оспаривании договора, снижении незаконных начислений или признании отдельных условий недействительными.
1. МФО превысила законный предел переплаты
С 1 апреля 2026 года для новых кредитов и займов сроком до одного года переплата не может превышать 100% от суммы займа. То есть если человек взял 10 000 рублей, общая сумма процентов, неустойки и других платежей по договору не должна быть больше 10 000 рублей, а итоговый долг — больше 20 000 рублей. Об этом сообщает Банк России.
Если МФО продолжает начислять проценты, штрафы или комиссии сверх установленного лимита, эти начисления можно оспаривать. Основной долг при этом обычно сохраняется, но незаконную часть требований можно требовать убрать.
2. Заем выдали при действующем самозапрете
С 1 марта 2025 года гражданин может установить самозапрет на заключение договоров потребительского кредита или займа через «Госуслуги», а с 1 сентября 2025 года — также через МФЦ. Перед выдачей займа МФО должна проверить наличие самозапрета в кредитной истории заемщика. Если запрет установлен, кредитор обязан отказать в выдаче. Подробнее механизм описан на сайте Банка России.
Если заем был выдан вопреки действующему самозапрету, это одно из самых сильных оснований для защиты заемщика. Банк России разъясняет: если организация все же выдала деньги при самозапрете, клиент не обязан их возвращать.
3. Договор оформили мошенники
Если микрозайм оформлен на человека без его участия — например, по украденным паспортным данным, SIM-карте, взломанному аккаунту или поддельной электронной подписи, — нужно действовать быстро. Следует обратиться в МФО с заявлением о непричастности к договору, запросить копии документов и сведения о способе идентификации, подать заявление в полицию и направить жалобу в Банк России.
В такой ситуации задача заемщика — доказать, что он не подавал заявку, не подписывал договор и не получал деньги либо деньги были выведены мошенниками.
4. Компания не имела права выдавать займы
Перед оформлением займа стоит проверять, состоит ли компания в государственном реестре микрофинансовых организаций. Банк России ведет государственный реестр микрофинансовых организаций и обновляет сведения о финансовых организациях.
Если организация не включена в реестр, это тревожный признак. В таком случае речь может идти не о легальной МФО, а о нелегальном кредиторе или мошеннической схеме. Но даже здесь не стоит просто игнорировать требования: лучше зафиксировать документы, платежи, переписку и получить юридическую консультацию.
Иногда сумма долга растет не только из-за процентов, но и из-за дополнительных услуг: страховок, подписок, платных консультаций, SMS-информирования, «пакетов улучшения рейтинга». Если услугу подключили без понятного согласия заемщика или ее стоимость скрыли в процессе оформления, такие платежи можно оспаривать.
Для этого нужно запросить у МФО полный пакет документов: договор займа, индивидуальные условия, согласия на дополнительные услуги, график платежей и расчет задолженности.
Практический совет: не спорьте с МФО только устно. Все заявления, претензии и просьбы о перерасчете лучше направлять так, чтобы у вас осталось подтверждение отправки.
Что делать, если платить нечем, но оснований для спора нет
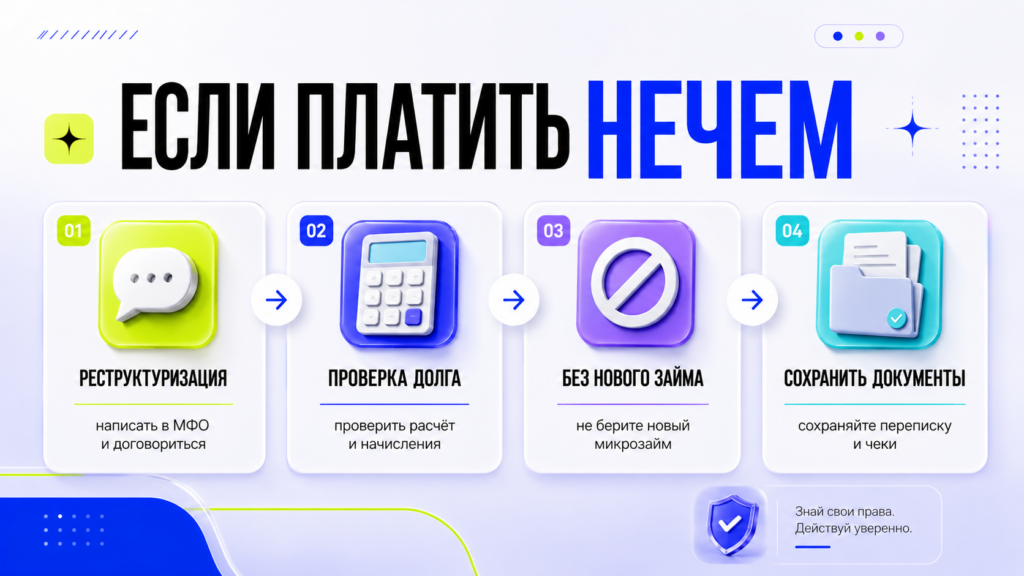
Среднестатистический заемщик МФО часто решает проблему с телефона и хочет получить простой ответ: «Что делать прямо сейчас?» Если долг реальный, а договор оформлен корректно, лучший вариант — не уходить в молчание.
- Напишите в МФО до суда. Попросите реструктуризацию, рассрочку, отсрочку или остановку начислений. К заявлению приложите документы: справку о снижении дохода, больничный, приказ о сокращении, подтверждение крупных расходов.
- Проверьте расчет долга. Сравните сумму займа, дату выдачи, ставку, платежи и начисления. Ошибки в расчетах встречаются, и их можно оспаривать.
- Не берите новый микрозайм для погашения старого. Это часто превращает временный разрыв в цепочку долгов.
- Сохраняйте переписку. Все заявления лучше направлять через личный кабинет, электронную почту или заказным письмом, чтобы остались доказательства обращения.
Можно ли оформить кредитные каникулы по микрозайму
С 1 января 2024 года кредитные каникулы можно получить по любому кредиту или займу, в том числе выданному до этой даты. Основание — снижение дохода за два месяца перед обращением минимум на 30% по сравнению со среднемесячным доходом за предыдущие 12 месяцев либо ущерб от чрезвычайной ситуации. Срок льготного периода — до шести месяцев. Эти условия разъясняет Банк России.
Для большинства потребительских кредитов и займов действует лимит 450 000 рублей. Если долг по микрозайму укладывается в этот предел и есть подтверждающие документы, можно подать заявление кредитору. Наличие просрочки само по себе не лишает права обратиться за каникулами.
Куда жаловаться на МФО
Если МФО не отвечает, неправильно считает долг, навязывает услуги или требует больше, чем разрешено законом, сначала стоит направить письменную претензию самой организации. Финансовые организации в типовых случаях должны отвечать в течение 15 рабочих дней. Если ответ не устраивает или его нет, можно обращаться в Банк России.
По имущественным требованиям к МФО до 500 000 рублей спор обычно можно передать финансовому уполномоченному. Он рассматривает обращения потребителей финансовых услуг в досудебном порядке, если организация обязана взаимодействовать с ним, а с момента нарушения права прошло не более трех лет. Подробные условия опубликованы на сайте финансового уполномоченного.
Что будет, если просто не платить
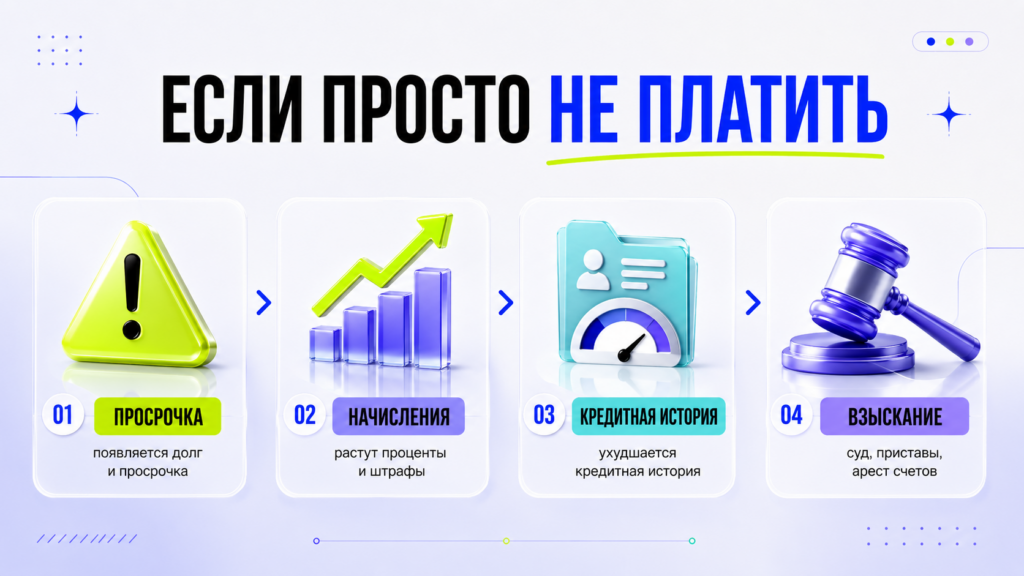
Если заемщик перестает платить и не пытается урегулировать вопрос, сценарий обычно развивается постепенно:
- появляется просрочка;
- МФО начисляет проценты и неустойку в пределах закона;
- информация о просрочке передается в бюро кредитных историй;
- долг могут передать коллекторам или взыскать через суд;
- после суда возможна работа судебных приставов: удержания с доходов, арест счетов, ограничения по имуществу.
Поэтому стратегия «взял и исчез» почти всегда хуже, чем переговоры, проверка начислений и юридически грамотное обращение в МФО.
Как безопаснее брать микрозайм, если он действительно нужен
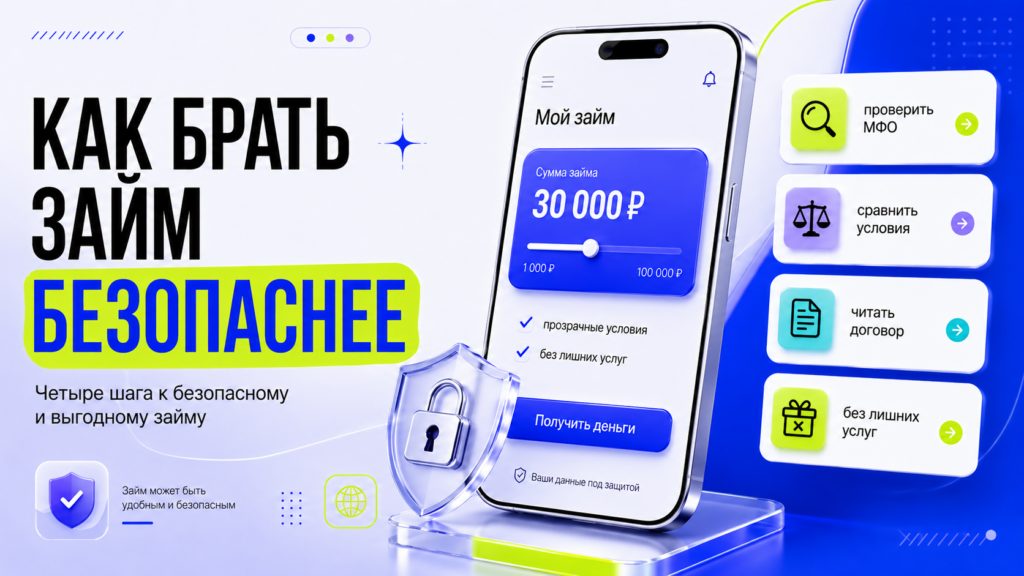
Микрозайм может помочь, когда нужна небольшая сумма на короткий срок, но он не должен становиться постоянным способом закрывать расходы. Перед оформлением стоит задать себе три вопроса:
- точно ли я понимаю, из какого дохода верну деньги;
- что будет, если зарплату задержат или появится новый расход;
- смогу ли я закрыть долг без нового займа.
Также полезно заранее проверить МФО в реестре Банка России, сравнить условия на агрегаторе, внимательно прочитать индивидуальные условия договора и отказаться от ненужных платных услуг. На КнопкаДеньги можно изучить предложения разных МФО и подобрать вариант с понятными условиями, но решение об оформлении займа всегда должно быть осознанным.
Итог
Законно не платить микрозайм можно только в отдельных случаях: если договор оформлен мошенниками, заем выдали при действующем самозапрете, МФО нарушила законные ограничения, начислила лишние платежи или не имела права выдавать займы.
В остальных ситуациях долг придется возвращать, но его можно попытаться реструктурировать, оспорить незаконные начисления или оформить кредитные каникулы.
Главное — не игнорировать проблему. Чем раньше заемщик проверит документы, расчет долга и свои права, тем больше шансов выйти из просрочки без лишних расходов и сильного удара по кредитной истории.
Комментарии
Комментариев пока нет, оставьте первый комментарий к этой статье.