

- 1. Коротко: где посмотреть свои займы
- 2. Где посмотреть все взятые займы
- 3. Какие данные о займах попадают в кредитную историю
- 4. Почему важно проверять закрытые займы
- 5. Кто может посмотреть вашу кредитную историю
- 6. Как узнать, в каких БКИ хранится кредитная история
- 7. Как получить кредитный отчёт в БКИ
- 8. Что проверять в кредитной истории
- 9. Самозапрет на кредиты и займы: когда он нужен
- 10. Влияют ли микрозаймы на кредитную историю
- 11. Может ли микрозайм улучшить кредитную историю
- 12. Что делать, если в кредитной истории ошибка
- 13. Когда особенно важно проверять свои займы
- 14. Как КнопкаДеньги помогает заёмщику
- 15. Итог
- 16. Редакционная помета
Иногда кажется, что с займами всё просто: взял небольшую сумму, вернул после зарплаты и забыл. Но в реальности у многих заёмщиков за год накапливаются разные заявки, закрытые договоры, продления, отказы, просрочки на пару дней и старые обязательства, о которых уже сложно вспомнить. Особенно если человек пользуется несколькими МФО, оформляет заявки онлайн и привык решать финансовые вопросы со смартфона.
Проблема в том, что банки и микрофинансовые организации смотрят не на память заёмщика, а на его кредитную историю. Именно там видно, какие займы были оформлены, как они погашались, есть ли просрочки, активные долги или подозрительные заявки. Поэтому периодически проверять свои займы — это не формальность, а нормальная финансовая гигиена.
Коротко: где посмотреть свои займы
Все кредиты и микрозаймы отражаются в кредитной истории. Она хранится не на одном общем сайте, а в бюро кредитных историй — БКИ. У одного человека данные могут быть сразу в нескольких бюро, поэтому важно сначала узнать, где именно находится ваша кредитная история.
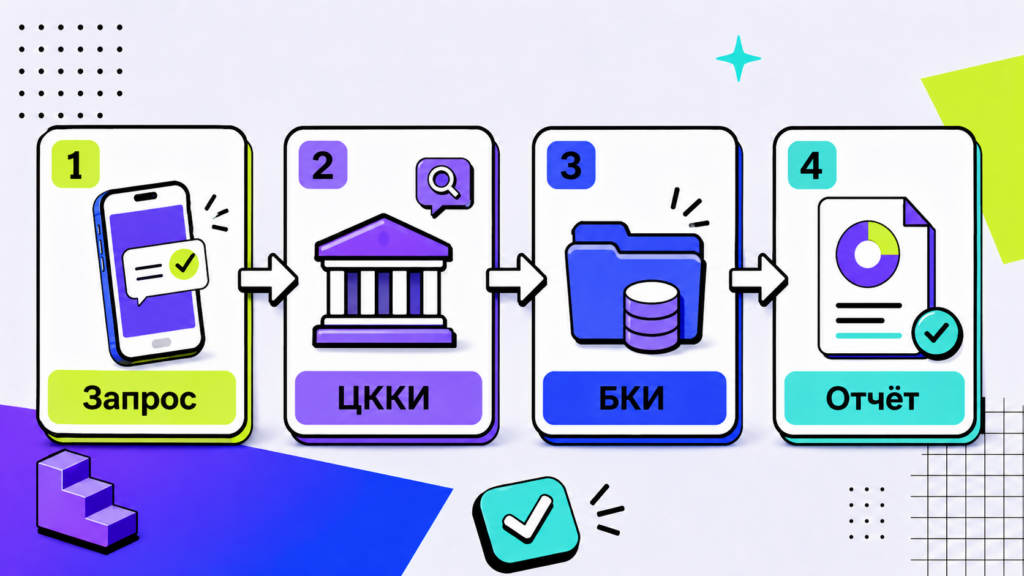
Самый удобный путь такой:
- Зайти на Госуслуги или сайт Банка России.
- Запросить сведения из Центрального каталога кредитных историй.
- Получить список БКИ, где хранится ваша кредитная история.
- Перейти на сайты этих бюро и запросить кредитный отчёт.
- Проверить действующие займы, закрытые договоры, просрочки, заявки и возможные ошибки.
Важно: Госуслуги и сайт Банка России помогают узнать, в каких бюро хранится кредитная история. Сам кредитный отчёт обычно нужно запрашивать уже в каждом найденном БКИ.
Бесплатно получить кредитный отчёт можно два раза в год в каждом БКИ, где хранится ваша история. Если данные есть в трёх бюро, значит, проверять лучше все три: сведения могут отличаться.
Где посмотреть все взятые займы
Посмотреть все свои займы можно через кредитную историю. В ней отображаются не только банковские кредиты, но и микрозаймы, заявки, закрытые договоры, просрочки и сведения о погашении.
Важно понимать: личный кабинет конкретной МФО покажет только отношения с этой организацией. Если вы брали займы в разных компаниях, общей картины там не будет. Госуслуги тоже не всегда показывают сам кредитный отчёт — чаще они помогают узнать, в каких БКИ он хранится. Полный отчёт нужно получать уже в самих бюро.
Кредитная история особенно полезна, если вы:
- брали займы в нескольких МФО и не помните, все ли закрыли;
- получаете звонки или сообщения о долге, который не узнаёте;
- планируете новый кредит, ипотеку, автокредит или крупный займ;
- хотите понять, почему банк или МФО отказали в заявке;
- подозреваете, что на ваши данные могли оформить займ мошенники;
- закрыли займ и хотите убедиться, что информация обновилась.
Для среднестатистического заёмщика это актуально ещё и потому, что микрозаймы часто оформляются на небольшие суммы и короткий срок. Один займ кажется незначительным, второй — тоже, а через несколько месяцев человек уже не помнит точный статус каждого договора. Кредитный отчёт помогает собрать всё в одном месте.
Какие данные о займах попадают в кредитную историю
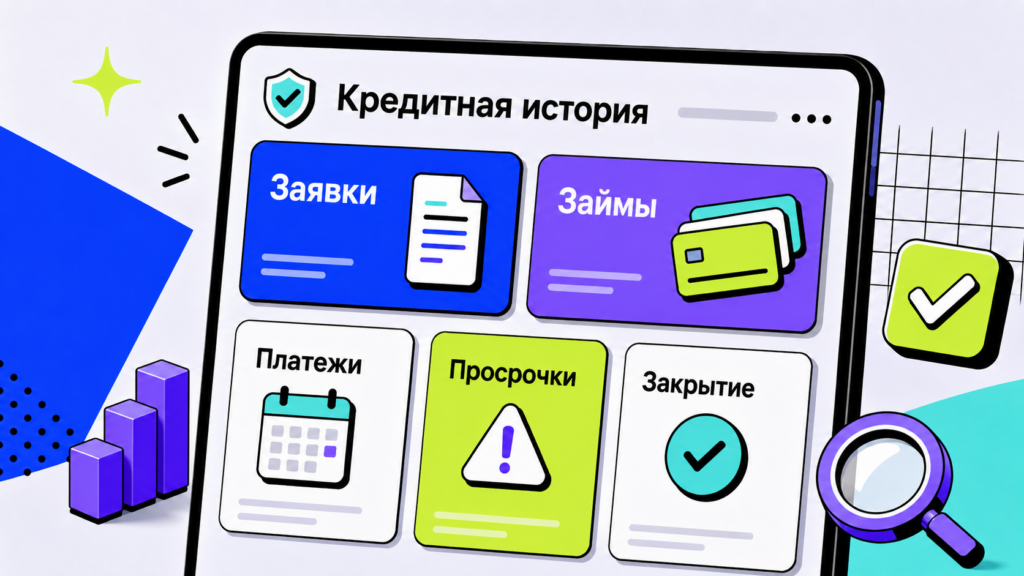
В кредитную историю попадает не только сам факт выдачи займа. Обычно в отчёте можно увидеть гораздо больше информации.
В кредитной истории могут отражаться:
- заявки на кредиты и займы, в том числе отклонённые;
- дата оформления договора;
- сумма займа;
- срок возврата;
- название кредитора;
- график и фактические даты платежей;
- просрочки, если они были;
- реструктуризация или продление, если информация передавалась в БКИ;
- дата полного погашения;
- сведения о продаже долга, взыскании или судебных решениях, если до этого дошло;
- запросы кредиторов к вашей кредитной истории.
Общий порядок передачи сведений регулируется Федеральным законом «О кредитных историях». Кредиторы и другие источники формирования кредитной истории передают данные в бюро, а заёмщик затем видит эти сведения в кредитном отчёте.
Практический смысл: кредитная история показывает не только «есть долг или нет», а всю траекторию поведения заёмщика: заявки, платежи, задержки, закрытия и спорные записи.
Даже короткая просрочка может попасть в отчёт. Это не значит, что один случай навсегда «испортит» финансовую репутацию, но для скоринговых систем такие детали имеют значение. Особенно если просрочки повторяются или заёмщик часто подаёт заявки в разные организации за короткий период.
Почему важно проверять закрытые займы
Многие проверяют кредитную историю только перед крупным кредитом. Но полезнее делать это регулярно, особенно после закрытия займа.
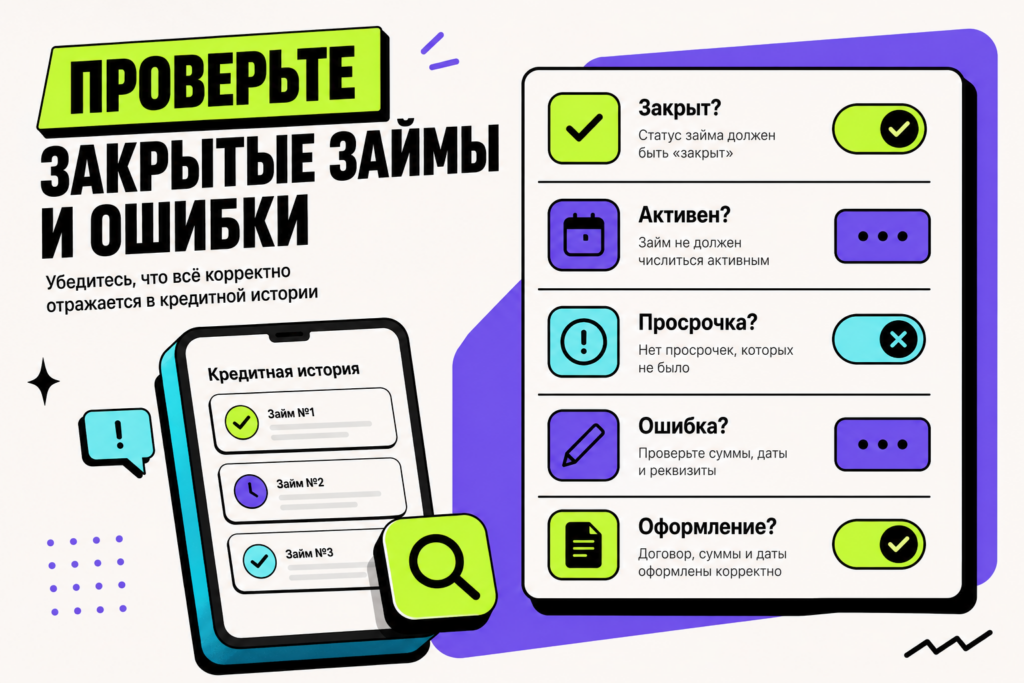
Иногда человек уверен, что всё погасил, но в отчёте договор всё ещё числится активным. Причины бывают разные: задержка обновления данных, техническая ошибка, неправильно учтённый платёж, начисленная комиссия или передача сведений не в то бюро. Для заёмщика результат один — при новой заявке кредитор видит дополнительную нагрузку.
Что стоит проверить после погашения:
- стоит ли статус «закрыт» или аналогичная отметка;
- совпадает ли дата последнего платежа;
- нет ли остатка долга;
- не появилась ли просрочка, которой фактически не было;
- корректно ли указана организация-кредитор;
- нет ли дублей одного и того же займа.
Если вы закрыли займ недавно, данные могут обновиться не сразу. Но если прошло достаточно времени, а ошибка осталась, стоит обратиться в БКИ или напрямую к кредитору с заявлением о корректировке.
Кто может посмотреть вашу кредитную историю
Кредитная история относится к персональным финансовым данным. Сам человек может запросить её в БКИ после подтверждения личности. Также доступ может быть у законного представителя или представителя по доверенности, если документы оформлены корректно.
Банки и МФО тоже могут запрашивать кредитную историю, когда рассматривают заявку. Обычно согласие на такую проверку включается в процесс оформления заявки. Поэтому перед отправкой анкеты важно читать условия и понимать, кому вы даёте право получить информацию.
Передавать логин и пароль от Госуслуг, личного кабинета БКИ или МФО родственникам, знакомым или «помощникам по кредитам» небезопасно. Если нужно, чтобы другой человек действовал официально, лучше оформить доверенность и использовать законный порядок доступа.
Как узнать, в каких БКИ хранится кредитная история
Первый шаг — запросить сведения из Центрального каталога кредитных историй. Это можно сделать онлайн.
Самый простой вариант — через Госуслуги. В поиске можно ввести «кредитная история» или «сведения о бюро кредитных историй». После подачи запроса вы получите список БКИ, где есть ваши данные.
Также запрос можно направить через сайт Банка России. Но для этого может потребоваться код субъекта кредитной истории. Если вы не знаете этот код, удобнее начинать с Госуслуг.
После получения списка бюро важно не останавливаться на первом названии. Если система показывает несколько БКИ, запросите отчёт в каждом. Один кредитор мог передавать данные в одно бюро, другой — в другое, поэтому полная картина складывается только после проверки всех найденных источников.
Частая ошибка: считать, что достаточно проверить только одно бюро. На практике данные могут храниться в нескольких БКИ, поэтому отчёты лучше запросить во всех найденных бюро.
Как получить кредитный отчёт в БКИ
Когда вы знаете, в каких бюро хранится история, переходите на официальные сайты этих БКИ. Проверьте адрес сайта, чтобы не попасть на мошенническую копию.
Обычно порядок такой:
- Зарегистрироваться на сайте БКИ.
- Подтвердить личность через Госуслуги или другим доступным способом.
- Выбрать услугу получения кредитного отчёта.
- Скачать отчёт или посмотреть его в личном кабинете.
- Сохранить файл, чтобы спокойно проверить данные.
Бесплатный отчёт можно получить два раза в год в каждом БКИ. Если проверка нужна чаще, бюро может предложить платный запрос или подписку на уведомления об изменениях.
Платные услуги не обязательны. Для базовой проверки достаточно обычного кредитного отчёта: он покажет активные и закрытые обязательства, просрочки, заявки и другие ключевые сведения.
Что проверять в кредитной истории
Кредитный отчёт может выглядеть непривычно: в нём много таблиц, статусов, дат и технических формулировок. Не обязательно разбираться во всех деталях сразу. Начните с основных блоков.
Проверьте:
- правильно ли указаны ФИО, паспортные данные, дата рождения;
- все ли активные займы действительно ваши;
- нет ли неизвестных кредиторов;
- закрыты ли погашенные займы;
- нет ли просрочек, которых вы не допускали;
- совпадают ли суммы и даты платежей;
- не слишком ли много заявок за короткий срок;
- не было ли запросов от организаций, в которые вы не обращались.
Если нашли неизвестный займ или заявку, действовать нужно быстро. Сначала обратитесь в БКИ и кредитору, указанному в отчёте. Если есть признаки мошенничества, дополнительно стоит подать заявление в полицию и установить самозапрет на новые кредиты и займы.
Самозапрет на кредиты и займы: когда он нужен
С 2025 года граждане могут установить самозапрет на заключение договоров потребительского кредита или займа. Это полезный инструмент, если вы не планируете брать новые деньги в долг и хотите снизить риск мошеннического оформления на ваши данные.
По информации Банка России, самозапрет можно зафиксировать в кредитной истории через Госуслуги, а также через МФЦ. На портале Госуслуг для этого есть отдельный раздел «Самозапрет на кредиты».
Самозапрет может быть полным или частичным — в зависимости от выбранных условий. Если позже кредит или займ всё-таки понадобится, запрет можно снять по заявлению.
Кому стоит подумать о самозапрете:
- тем, кто уже сталкивался с утечкой персональных данных;
- тем, кто потерял паспорт или подозревает мошеннические действия;
- тем, кто не планирует брать кредиты и займы в ближайшее время;
- пожилым людям и их родственникам, если есть риск телефонного мошенничества;
- тем, кто хочет поставить дополнительный барьер перед импульсивными займами.
Самозапрет не заменяет проверку кредитной истории. Лучше использовать оба инструмента: сначала посмотреть, нет ли уже подозрительных записей, а затем при необходимости ограничить оформление новых договоров.
Влияют ли микрозаймы на кредитную историю
Да, микрозаймы влияют на кредитную историю. Но сам факт обращения в МФО не делает историю плохой автоматически.
Если займ оформлен официально, погашен вовремя и без просрочек, он может показать, что заёмщик выполняет обязательства. Но если микрозаймов много, они часто продлеваются, закрываются с задержками или используются для погашения других долгов, это уже тревожный сигнал для кредиторов.
Для банков кредитная история особенно важна при крупных и долгосрочных продуктах: ипотеке, автокредите, кредите наличными. Для МФО оценка может быть более гибкой, но это не значит, что кредитную историю не смотрят. Даже если в рекламе встречается формулировка «без проверки кредитной истории», на практике кредитор всё равно оценивает риски: текущие долги, просрочки, долговую нагрузку, банкротство и другие факторы.
Поэтому безопаснее исходить из простого правила: любой займ может повлиять на будущие решения кредиторов.
Может ли микрозайм улучшить кредитную историю
Иногда микрозайм действительно помогает создать или постепенно улучшить кредитную историю. Например, если у человека мало записей в отчёте, а небольшой займ был оформлен и погашен точно в срок. Для скоринговой модели это лучше, чем полное отсутствие данных.
Но использовать микрозаймы как универсальный способ «исправления истории» не стоит. Это платный финансовый продукт, а не бесплатный тренажёр для рейтинга. Если взять займ без уверенности в возврате, можно получить обратный эффект: просрочку, рост задолженности и ухудшение кредитной истории.
Разумный подход такой:
- брать только ту сумму, которую реально вернуть;
- заранее смотреть дату платежа;
- не оформлять несколько займов одновременно;
- не закрывать старый займ новым;
- сохранять чеки и подтверждения платежей;
- проверять, обновился ли статус после погашения.
Если кредитная история уже испорчена из-за серьёзных просрочек, лучше сначала разобраться с текущими долгами, запросить отчёты во всех БКИ и проверить ошибки. Иногда проблему создаёт не реальная задолженность, а некорректная запись.
Что делать, если в кредитной истории ошибка
Ошибки в кредитной истории бывают. Например, закрытый займ может числиться активным, платёж может быть не учтён, а чужая заявка — попасть в отчёт из-за совпадения данных или мошенничества.
Если нашли ошибку:
- Сделайте скриншоты или сохраните кредитный отчёт.
- Подготовьте документы: договор, справку о закрытии, чеки, выписку по карте.
- Подайте заявление о спорной информации в БКИ.
- Параллельно обратитесь к кредитору, который передал сведения.
- Дождитесь проверки и обновления данных.
- После исправления снова запросите отчёт и убедитесь, что запись изменилась.
Если кредитор отказывается исправлять очевидную ошибку, можно обращаться с жалобой в Банк России. Чем больше подтверждающих документов у вас есть, тем проще доказать свою позицию.
Когда особенно важно проверять свои займы
Проверять кредитную историю полезно хотя бы раз в год. Но есть ситуации, когда лучше не откладывать.
Запросите отчёт, если:
- собираетесь брать крупный кредит;
- получили отказ и не понимаете причину;
- закрыли займ или кредит;
- потеряли паспорт;
- получили уведомление о заявке, которую не подавали;
- вам звонят по неизвестному долгу;
- планируете рефинансирование;
- хотите понять свою текущую долговую нагрузку.
Для заёмщика это способ увидеть себя глазами банка или МФО. Не по ощущениям — «вроде всё закрыл», а по данным, которые реально учитываются при рассмотрении заявок.
Как КнопкаДеньги помогает заёмщику
КнопкаДеньги — это сервис подбора финансовых предложений. Он помогает сравнить варианты займов и перейти к оформлению на стороне выбранной организации. Но важно помнить: решение о выдаче принимает конкретная МФО, а не агрегатор.
Перед подачей заявки полезно сначала проверить свою кредитную историю и оценить текущую нагрузку. Если уже есть несколько активных займов, просрочки или спорные записи, новая заявка может не решить проблему, а увеличить финансовое давление.
Задача заёмщика — не просто сравнить варианты займов, а понимать, сколько он уже должен, где хранятся данные о его займах и как новая заявка повлияет на общую картину.
Финансовая безопасность начинается не с новой заявки, а с понимания текущей ситуации: какие обязательства уже есть, где они отражены и нет ли в отчёте ошибок.
Итог
Посмотреть все свои займы можно через кредитную историю. Для этого сначала нужно узнать, в каких БКИ хранятся ваши данные, а затем запросить отчёт в каждом найденном бюро. Проверять стоит не только активные займы, но и закрытые договоры, старые просрочки, заявки и запросы кредиторов.
Кредитная история помогает увидеть реальную долговую нагрузку, найти ошибки, защититься от мошенников и подготовиться к новым заявкам. Особенно это важно для тех, кто пользуется микрозаймами онлайн: суммы могут быть небольшими, но каждая запись влияет на финансовую репутацию.
Регулярная проверка кредитной истории — это простое действие, которое может сэкономить деньги, время и нервы. Лучше узнать о проблеме заранее, чем столкнуться с отказом, неожиданным долгом или спорной записью в самый неудобный момент.
Редакционная помета
Материал носит справочно-информационный характер и не является индивидуальной финансовой рекомендацией. Перед оформлением займа оцените свою платёжеспособность, полную стоимость займа, срок возврата и возможные последствия просрочки. Условия финансовых продуктов и порядок предоставления услуг могут меняться, поэтому перед подачей заявки проверяйте актуальную информацию на сайте выбранной организации и в официальных источниках.
Комментарии
Комментариев пока нет, оставьте первый комментарий к этой статье.