

- 1. Кому чаще всего нужен заём на карту
- 2. Почему МФО могут отказать в займе на карту
- 3. Плохая или перегруженная кредитная история
- 4. Высокая долговая нагрузка
- 5. Ошибки в анкете
- 6. Несоответствие требованиям МФО
- 7. Самозапрет на кредиты и займы
- 8. Подозрение на мошенничество
-
9.
Как повысить шансы на одобрение займа
- 9.1. 1. Выберите сумму, которую реально сможете вернуть
- 9.2. 2. Проверьте кредитную историю
- 9.3. 3. Не отправляйте заявки во все МФО подряд
- 9.4. 4. Заполняйте анкету спокойно и без «улучшений»
- 9.5. 5. Указывайте все регулярные источники дохода
- 9.6. 6. Сравните условия до подачи заявки
- 9.7. 7. Не подключайте лишние услуги автоматически
- 10. Что делать, если пришёл отказ
- 11. Когда заём лучше не оформлять
- 12. Короткий чек-лист перед заявкой
- 13. Итог
Получить заём на карту «без отказа» обещают многие рекламные объявления, но в реальности ни одна легальная МФО не может гарантировать одобрение каждому. Перед выдачей денег организация проверяет анкету, кредитную историю, долговую нагрузку, карту, паспортные данные и другие признаки риска.
Хорошая новость: на решение можно повлиять. Не обманом и не «секретными схемами», а аккуратной подготовкой: выбрать подходящее предложение, честно заполнить заявку, не завышать доход, проверить кредитную историю и не отправлять десятки анкет подряд.
Разберём, почему МФО отказывают в займе на карту и что сделать, чтобы повысить шансы на одобрение без лишнего риска.
Коротко: заём на карту чаще одобряют тем, кто просит посильную сумму, указывает реальные данные, не имеет активных просрочек и не перегружен другими кредитами. Гарантии одобрения нет, но можно убрать типичные причины отказа.
Кому чаще всего нужен заём на карту
Обычно за микрозаймом обращаются не из-за крупной покупки, а из-за короткого кассового разрыва. Например, до зарплаты осталось несколько дней, нужно оплатить счёт, купить лекарства, закрыть срочную бытовую проблему или перехватить небольшую сумму на обязательные расходы.
| Что важно заёмщику | Что важно МФО |
|---|---|
| Быстро получить деньги на карту | Понять, сможет ли клиент вернуть сумму вовремя |
| Минимум документов | Проверить паспорт, карту, телефон и кредитную историю |
| Одобрение даже при неидеальной кредитной истории | Оценить просрочки, долги и долговую нагрузку |
| Понятный платёж | Снизить риск невозврата |
Поэтому правильная задача заёмщика — не «обойти проверку», а сделать заявку понятной, честной и реалистичной для скоринга.
Почему МФО могут отказать в займе на карту
Микрофинансовые организации выдают деньги быстрее банков, но это не значит, что заявка проходит без проверки. Скоринговая система оценивает, насколько вероятно, что клиент вернёт деньги вовремя. Если риск кажется слишком высоким, заявка может получить отказ.
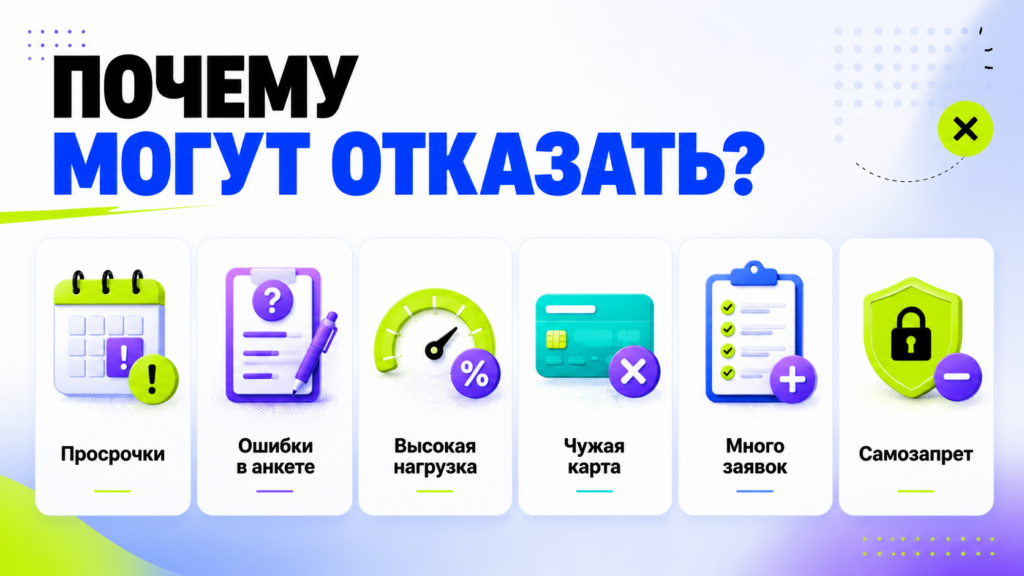
Основные причины отказа
| Причина | Как это выглядит для МФО | Что можно сделать |
|---|---|---|
| Активные просрочки | Клиент уже не справляется с обязательствами | Сначала закрыть или урегулировать просрочки |
| Высокая долговая нагрузка | Большая часть дохода уже уходит на платежи | Запросить меньшую сумму или сначала снизить долги |
| Ошибки в анкете | Данные выглядят недостоверно | Проверить паспорт, телефон, карту и адрес |
| Чужая карта | Есть риск мошеннической заявки | Использовать только личную банковскую карту |
| Много заявок подряд | Клиент срочно ищет деньги везде сразу | Подавать заявки последовательно, а не массово |
| Самозапрет на кредиты и займы | Кредитор обязан отказать | Проверить статус самозапрета перед заявкой |
Важно: если на сайте обещают «100% одобрение всем», стоит насторожиться. Легальная финансовая организация обязана проверять клиента перед выдачей займа.
Плохая или перегруженная кредитная история
Кредитная история — один из главных факторов при рассмотрении заявки. МФО смотрит не только на старые просрочки, но и на текущее поведение заёмщика.
На решение могут повлиять:
- активные просрочки по кредитам, займам, кредитным картам или рассрочкам;
- частые задержки платежей в прошлом;
- несколько открытых займов одновременно;
- судебные взыскания и долги у приставов;
- недавнее банкротство;
- слишком частые заявки в разные МФО за короткий срок.
При этом плохая кредитная история не всегда означает автоматический отказ. Некоторые МФО готовы рассматривать клиентов с небольшими старыми просрочками, если сейчас у человека есть доход и нет серьёзной долговой перегрузки. Но активные долги и свежие просрочки заметно снижают вероятность одобрения.
Проверить, в каких бюро хранится кредитная история, можно через Госуслуги. Подробнее об этом рассказывает проект Банка России Финкульт.
Высокая долговая нагрузка
Даже если доход есть, МФО оценивает, сколько денег уже уходит на кредиты и займы. Для этого рассчитывается показатель долговой нагрузки — соотношение обязательных платежей к доходу.
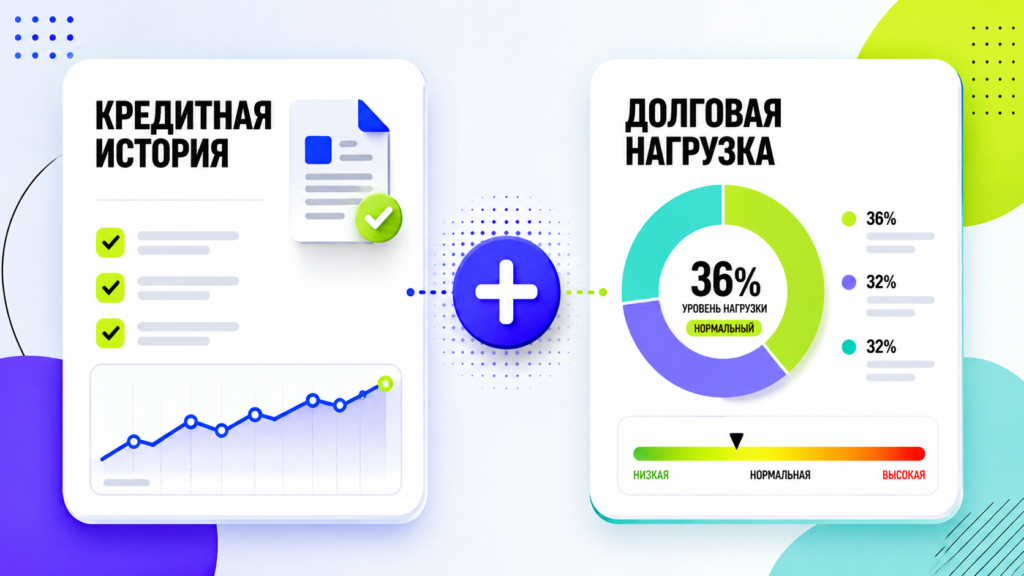
Простой пример: если человек получает 60 000 рублей, а по кредитам и займам уже платит 35 000 рублей в месяц, новый заём может стать для него слишком тяжёлым. В такой ситуации МФО может отказать не из-за «плохого клиента», а потому что риск невозврата слишком высокий.
Банк России объясняет, что ПДН рассчитывается как отношение платежей по кредитам и займам к среднемесячному доходу заёмщика. Подробнее: раздел Банка России о ПДН.
Важно: сейчас МФО всё внимательнее относятся к подтверждению дохода. Поэтому завышать зарплату в анкете бессмысленно и рискованно. Если данные будут выглядеть неправдоподобно, заявка может уйти в отказ.
Ошибки в анкете
Частая причина отказа — не плохая кредитная история, а обычная невнимательность. Скоринг сравнивает данные из анкеты с внешними источниками, поэтому ошибка в паспорте, дате рождения, номере телефона или банковской карте может выглядеть как подозрительный сигнал.
Проблемы могут возникнуть, если:
- ФИО указано не так, как в паспорте;
- допущена ошибка в серии или номере паспорта;
- номер телефона оформлен на другого человека;
- карта принадлежит не заявителю;
- адрес регистрации указан неточно;
- доход или место работы выглядят недостоверно.
Для клиента это может быть мелочью, а для системы — поводом остановить заявку.
Несоответствие требованиям МФО
У каждой организации есть свои условия. Обычно проверяют возраст, гражданство, регистрацию, наличие дохода, банковскую карту и корректность документов.
Чаще всего заёмщику нужно:
- быть совершеннолетним гражданином РФ;
- иметь действующий паспорт;
- иметь личную банковскую карту;
- указать актуальный номер телефона;
- подтвердить согласие на обработку данных и запрос кредитной истории;
- иметь источник дохода: зарплату, самозанятость, пенсию, стипендию, подработку или другой регулярный доход.
Если клиент не проходит базовые требования конкретной МФО, заявка может быть отклонена ещё до подробной проверки.
Проверьте кредитора: перед оформлением займа убедитесь, что организация есть в государственном реестре микрофинансовых организаций Банка России. Это помогает отличить легальную МФО от сомнительных сайтов и посредников.
Самозапрет на кредиты и займы
Если человек заранее установил самозапрет на кредиты и займы, МФО должна проверить это перед выдачей. При действующем запрете оформить новый потребительский заём не получится.
Банк России указывает: если самозапрет установлен, кредитор должен отказать в выдаче займа или кредита. Подробнее: страница Банка России о самозапрете.
Самозапрет полезен как защита от мошенников, особенно если были утечки персональных данных, потеря паспорта или подозрительные звонки. Но перед подачей заявки стоит проверить, не установлен ли он случайно или по старой инициативе самого клиента.
Подозрение на мошенничество
МФО обязаны защищать клиентов и свои системы от мошеннических заявок. Поэтому отказ возможен, если заявка выглядит подозрительно.
Например:
- заявку пытаются оформить с чужой карты;
- данные паспорта не совпадают с данными владельца телефона или карты;
- используется подозрительное устройство или IP-адрес;
- анкета заполняется несколько раз с разными данными;
- фото документов нечёткое или вызывает сомнения.
Если всё оформляется честно, важно просто не торопиться и внимательно пройти проверку.
Как повысить шансы на одобрение займа
Гарантированного способа получить заём нет. Но есть действия, которые помогают выглядеть для МФО более надёжным заёмщиком.
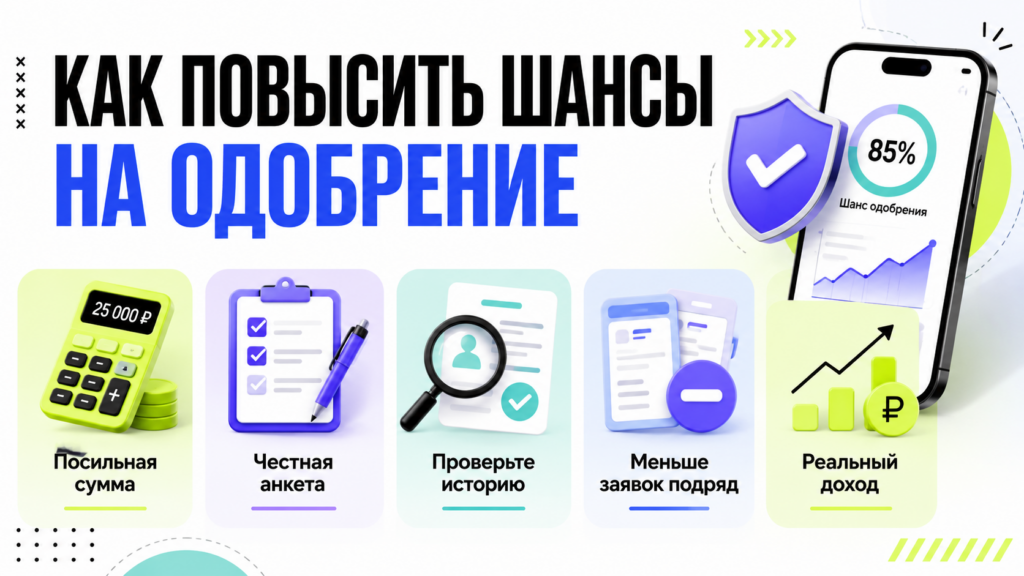
1. Выберите сумму, которую реально сможете вернуть
Одна из частых ошибок — просить больше, чем нужно. Для первого обращения лучше выбирать небольшую сумму и короткий понятный срок. Если заёмщик просит 30 000 рублей при нестабильном доходе и уже открытых долгах, риск отказа выше.
Перед заявкой стоит честно посчитать:
- сколько денег нужно на самом деле;
- когда будет ближайший доход;
- какую сумму можно вернуть без просрочки;
- что будет, если зарплата задержится на несколько дней.
| Ситуация | Как лучше поступить |
|---|---|
| Нужно 7 000 рублей до зарплаты | Не запрашивать 20 000 рублей «с запасом» |
| Доход нестабильный | Выбрать меньшую сумму и срок с понятной датой возврата |
| Есть открытые кредиты | Сначала оценить, не будет ли новый платёж лишним |
Если нет уверенности, что платёж получится внести вовремя, лучше уменьшить сумму или отказаться от займа.
2. Проверьте кредитную историю
Кредитную историю полезно проверять не только перед крупным кредитом, но и перед микрозаймом. Иногда человек узнаёт о старой просрочке, ошибке в данных или чужом займе только после отказа.
Что стоит проверить:
- есть ли активные просрочки;
- нет ли неизвестных займов или кредитов;
- правильно ли закрыты старые обязательства;
- не слишком ли много заявок было подано недавно;
- нет ли признаков мошеннического оформления.
Если обнаружена ошибка, её нужно оспорить через бюро кредитных историй или кредитора. Если есть реальная просрочка, лучше сначала урегулировать её, а уже потом подавать новую заявку.
3. Не отправляйте заявки во все МФО подряд
Когда деньги нужны срочно, возникает желание отправить сразу много заявок. Кажется, что так шанс выше. На практике массовые обращения могут сработать против заёмщика.
Неудачная стратегия: за один вечер отправить 15 заявок в разные МФО.
Более безопасная стратегия: сравнить условия, выбрать несколько подходящих вариантов и подавать заявки последовательно.
Для скоринга большое количество заявок за короткое время может означать финансовые трудности. Особенно если часть заявок уже получила отказ. Лучше сравнить предложения, выбрать несколько подходящих вариантов и действовать последовательно.
4. Заполняйте анкету спокойно и без «улучшений»
Анкета должна быть честной и точной. Не стоит завышать доход, придумывать место работы, скрывать кредиты или указывать чужую карту. Такие действия не повышают шансы, а могут привести к отказу и дополнительным проверкам.
Перед отправкой проверьте:
- ФИО;
- паспортные данные;
- дату рождения;
- адрес регистрации;
- номер телефона;
- номер карты;
- сумму и срок займа;
- информацию о доходе.
Особенно важно: карта должна быть личной. Если карта оформлена на родственника, друга или супруга, заявка с высокой вероятностью не пройдёт.
5. Указывайте все регулярные источники дохода
МФО интересует не только официальная зарплата. Доходом могут быть пенсия, стипендия, самозанятость, подработка, выплаты по гражданско-правовым договорам, доход от аренды или другой регулярный источник денег.
Главное — не придумывать суммы. Лучше указать реальный доход, который можно объяснить и при необходимости подтвердить. Если доход нерегулярный, стоит выбрать меньшую сумму займа, чтобы платёж выглядел реалистично.
6. Сравните условия до подачи заявки
Не все предложения одинаковы. Даже если сумма небольшая, нужно смотреть не только на скорость перевода, но и на итоговую стоимость займа.
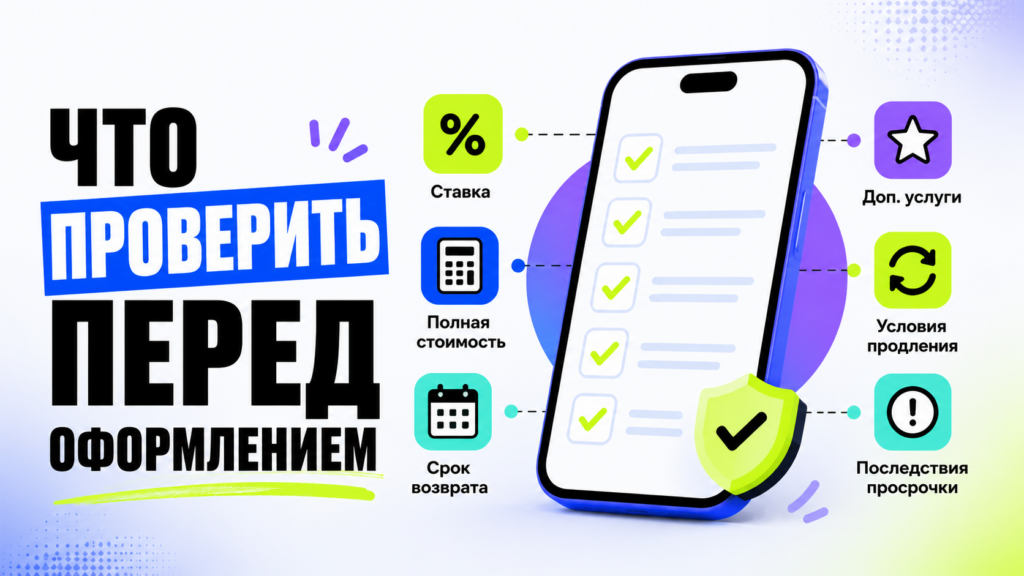
Перед оформлением проверьте:
- процентную ставку;
- полную стоимость займа;
- срок возврата;
- размер платежа;
- наличие платных дополнительных услуг;
- условия продления;
- штрафы и последствия просрочки;
- наличие МФО в государственном реестре.
С 1 апреля 2026 года переплата по новым займам сроком до года не может превышать 100% от суммы займа. Подробнее: сообщение Банка России.
Если условия непонятны или на сайте нет прозрачной информации, лучше выбрать другое предложение.
7. Не подключайте лишние услуги автоматически
При оформлении займа клиенту могут предлагать дополнительные сервисы: страховку, юридическую поддержку, подписку, СМС-информирование, подбор предложений или другие платные опции.
Перед подписанием договора важно проверить, за что именно списываются деньги. Если услуга не нужна, от неё лучше отказаться до оформления. Небольшая сумма в моменте может заметно увеличить общую стоимость займа.
Мини-правило: если вы не понимаете, сколько и когда нужно вернуть, заявку лучше не отправлять. Сначала разберитесь в условиях.
Что делать, если пришёл отказ
Отказ — не повод сразу подавать ещё десять заявок. Лучше остановиться и понять причину.
Проверьте:
- не было ли ошибок в анкете;
- совпадают ли данные карты и паспорта;
- нет ли активных просрочек;
- не установлен ли самозапрет;
- не слишком ли высокая долговая нагрузка;
- не подавали ли вы много заявок подряд.
| Что произошло | Что делать |
|---|---|
| Ошибка в анкете | Исправить данные и подать заявку позже |
| Активная просрочка | Сначала урегулировать долг |
| Высокая долговая нагрузка | Не брать новый заём, пока нагрузка не снизится |
| Самозапрет | Проверить статус запрета и принять осознанное решение |
| Много недавних заявок | Сделать паузу и не рассылать новые анкеты массово |
Если причина в технической ошибке, можно попробовать подать заявку заново после исправления данных. Если проблема в просрочках или высокой нагрузке, лучше сначала сократить долги и только потом обращаться за новым займом.
Когда заём лучше не оформлять
Иногда правильное решение — не повышать шансы на одобрение, а отказаться от займа. Микрозайм может помочь при коротком кассовом разрыве, но не должен становиться способом постоянно закрывать старые долги новыми.
Лучше не оформлять заём, если:
- нет понятного источника возврата;
- уже есть несколько открытых займов;
- деньги нужны для погашения другого займа;
- платёж придётся вносить из следующего кредита;
- доход нестабилен, а запасных денег нет;
- условия договора непонятны.
В такой ситуации безопаснее рассмотреть другие варианты: договориться об отсрочке платежа, сократить необязательные расходы, обратиться к работодателю за авансом, продать ненужную вещь или обсудить реструктуризацию старого долга.
Короткий чек-лист перед заявкой
Перед тем как отправить заявку на заём на карту, проверьте себя по списку.
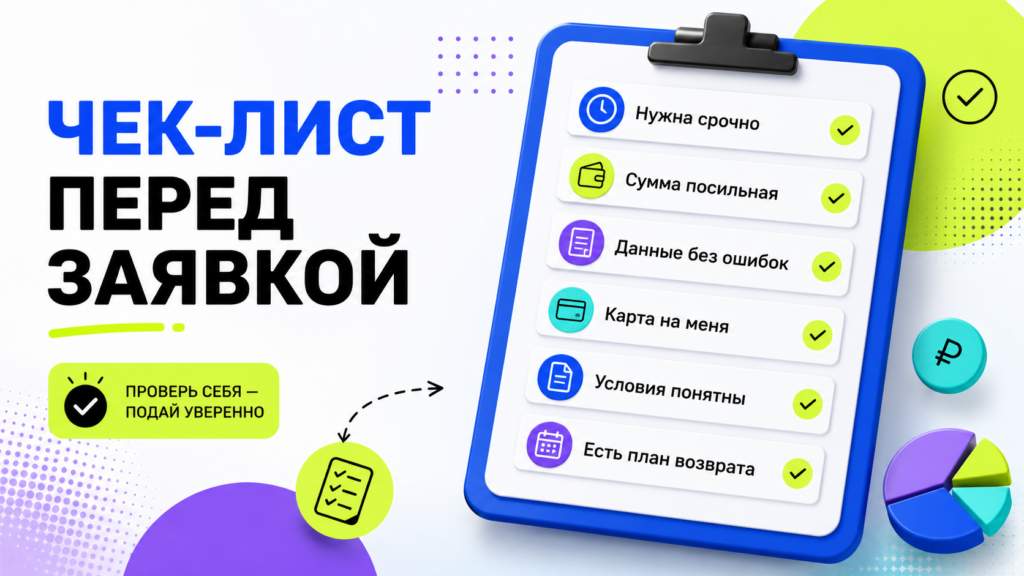
- Сумма нужна действительно срочно.
- Вы понимаете, из каких денег вернёте заём.
- Платёж не съест большую часть дохода.
- Паспортные данные указаны без ошибок.
- Карта оформлена на вас.
- Телефон доступен и привязан к вам.
- Доход указан честно.
- Условия договора прочитаны.
- Дополнительные услуги проверены.
- Самозапрета на кредиты и займы нет, если вы действительно хотите оформить заём.
Итог
Оформить заём на карту без риска отказа невозможно: легальная МФО обязана проверять клиента перед выдачей денег. Но можно повысить вероятность положительного решения, если заранее убрать типичные причины отказа.
Главное — не рассылать заявки хаотично, не завышать доход, не использовать чужие данные, проверить кредитную историю и выбрать сумму, которую реально вернуть вовремя. Такой подход помогает не только увеличить шансы на одобрение, но и избежать лишней долговой нагрузки.
КнопкаДеньги помогает сравнивать предложения и выбирать подходящие варианты, но окончательное решение всегда принимает конкретная финансовая организация. Перед оформлением внимательно изучайте условия договора и оценивайте, сможете ли вернуть деньги в срок.
Редакционная помета: материал носит справочно-информационный характер и не является индивидуальной финансовой рекомендацией. Условия займов, требования к заёмщикам и решения по заявкам зависят от конкретной микрофинансовой организации и могут меняться. Перед оформлением займа внимательно изучите договор, полную стоимость займа и возможные последствия просрочки.
Комментарии
Комментариев пока нет, оставьте первый комментарий к этой статье.