

- 1. Коротко: что проверить до заявки
- 2. Почему проверять МФО важно именно сейчас
- 3. Шаг 1. Проверьте МФО в реестре Банка России
- 4. Шаг 2. Сверьте реквизиты в договоре
- 5. Шаг 3. Проверьте членство МФО в СРО
- 6. Шаг 4. Проверьте сайт, личный кабинет и отзывы
- 7. Шаг 5. Разберите условия займа до подписания
- 8. Какие ограничения действуют по микрозаймам в 2026 году
- 9. Когда предложение должно насторожить
- 10. Дополнительные услуги: что проверить отдельно
- 11. Чем полезен агрегатор вроде КнопкаДеньги
- 12. Что делать, если МФО не прошла проверку
- 13. Чек-лист: безопасная проверка МФО за 5 минут
-
14.
Частые вопросы
- 14.1. Если МФО есть в реестре ЦБ, значит ли это, что займ безопасный?
- 14.2. Можно ли доверять объявлениям «займ без отказа»?
- 14.3. Что опаснее: высокая ставка или скрытая услуга?
- 14.4. Можно ли отказаться от займа после подписания?
- 14.5. Что делать, если навязали страховку или платную консультацию?
- 14.6. Стоит ли брать займ, если уже есть несколько действующих долгов?
- 15. Итог
Микрозайм часто оформляют не «когда есть время разобраться», а в моменте: задержали зарплату, нужно срочно оплатить лечение, ремонт телефона, коммуналку, поездку или закрыть небольшой кассовый разрыв до дохода. В такой ситуации человек обычно заходит с телефона, быстро сравнивает пару предложений и хочет получить деньги без лишних шагов.
Именно поэтому перед заявкой важно сделать короткую проверку. Не юридическую экспертизу на час, а понятный чек-лист на 5–10 минут: есть ли компания в реестре Банка России, совпадают ли реквизиты, нет ли навязанных услуг, понятна ли полная стоимость займа и не выглядит ли сайт как копия известной МФО.
Редакционная помета: материал носит справочно-информационный характер и не является индивидуальной финансовой рекомендацией. Перед оформлением займа оцените свою долговую нагрузку и внимательно изучите договор.
Коротко: что проверить до заявки
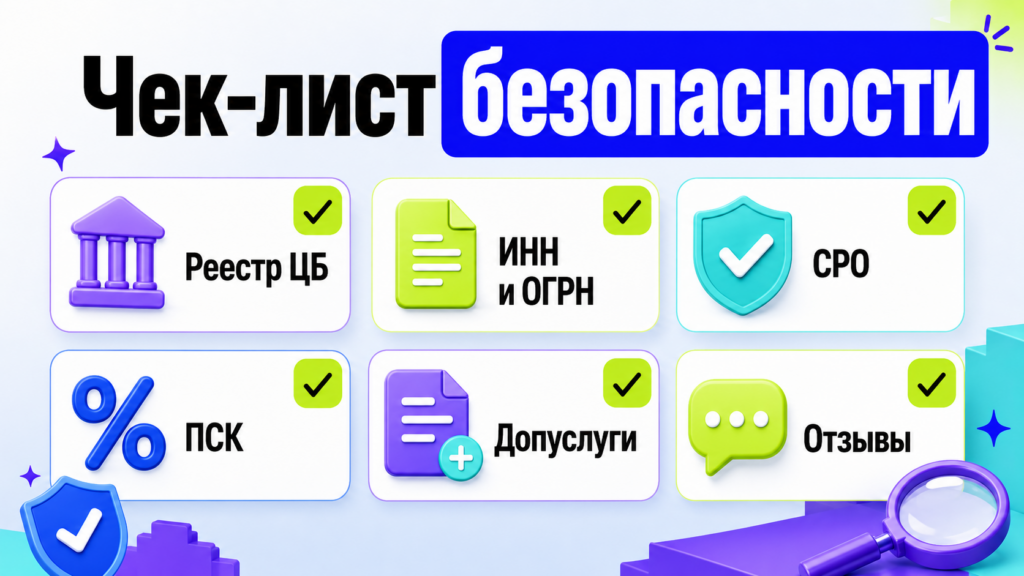
Перед тем как отправлять паспортные данные и подписывать договор кодом из СМС, проверьте:
- есть ли МФО в государственном реестре микрофинансовых организаций Банка России;
- совпадают ли название, ИНН, ОГРН, сайт и адрес компании;
- состоит ли МФО в саморегулируемой организации;
- указана ли полная стоимость займа;
- нет ли платных подписок, страховок и «консультаций» по умолчанию;
- кому Вы переводите деньги при оплате или продлении займа;
- не обещают ли Вам гарантированное одобрение без проверки.
Если хотя бы один пункт вызывает сомнение, лучше остановиться и выбрать другую компанию.
Почему проверять МФО важно именно сейчас
Рынок микрозаймов стал более цифровым: заявки подаются онлайн, решение часто приходит быстро, а договор подписывается дистанционно. Для заёмщика это удобно, но есть и обратная сторона: мошенники копируют сайты известных компаний, используют похожие названия, собирают паспортные данные и предлагают «одобрение» после предоплаты.
Среднестатистический заёмщик обычно не ищет сложную финансовую схему. Ему нужна небольшая сумма на короткий срок, желательно на карту и без поездки в офис. Поэтому главный риск — не в том, что человек вообще не понимает, что такое микрозайм, а в том, что он оформляет его в спешке.
Проверка МФО нужна не для формальности. Она помогает понять три вещи:
- Компания вообще имеет право выдавать займы.
- Условия договора соответствуют закону.
- Перед Вами не фейковый сайт, подписочный сервис или посредник, который маскируется под кредитора.
Важно: Банк России указывает, что для проверки легальности финансовой организации можно использовать справочник участников финансового рынка. Если компанию не удаётся найти по названию, ИНН или ОГРН, это повод не продолжать оформление.
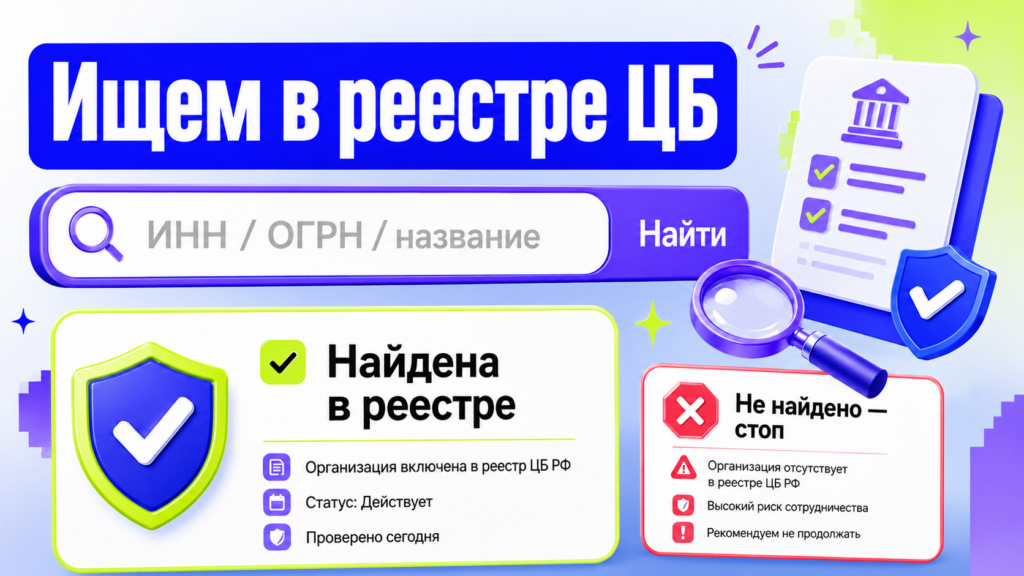
Шаг 1. Проверьте МФО в реестре Банка России
МФО не получают банковскую лицензию, но должны быть внесены в государственный реестр микрофинансовых организаций. Это главный фильтр безопасности.
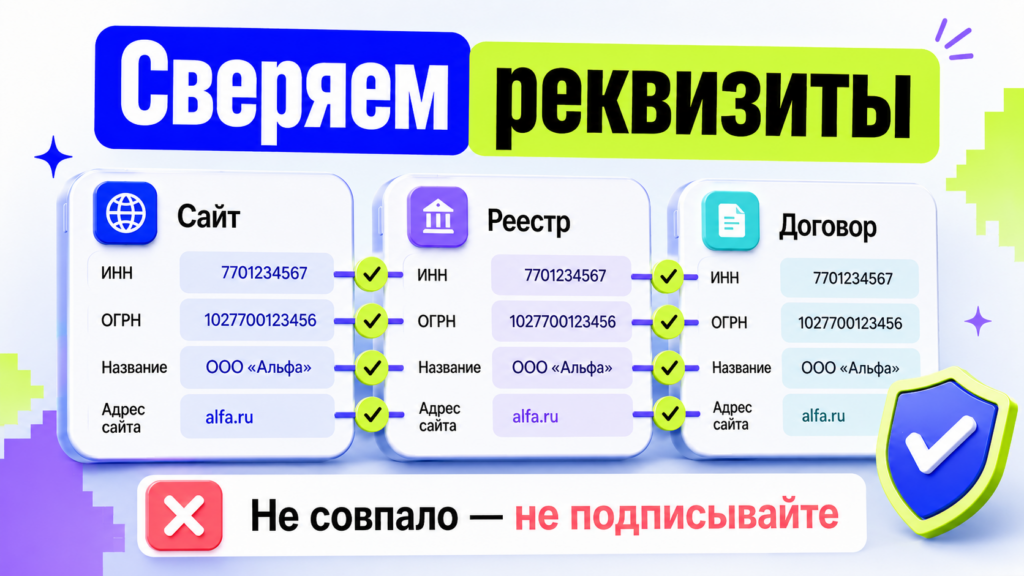
Проверять лучше не только по названию. У мошенников может быть сайт с похожим брендом, логотипом и дизайном. Надёжнее сверять:
- полное юридическое название;
- ИНН;
- ОГРН;
- адрес сайта;
- статус организации;
- дату внесения в реестр;
- сведения о членстве в СРО.
Если компании нет в реестре Банка России, не отправляйте заявку, паспорт, фото карты и коды из СМС. Даже если сайт выглядит аккуратно, обещает «моментальное одобрение» и показывает отзывы.
Что должно совпадать
| Что проверить | Где смотреть | Почему это важно |
|---|---|---|
| Название МФО | Сайт, договор, реестр ЦБ | Мошенники часто используют похожие названия |
| ИНН и ОГРН | Реквизиты на сайте и в договоре | По ним проще отличить реальную компанию от копии |
| Адрес сайта | Карточка компании, поисковая выдача, договор | Фейковые сайты могут отличаться одной буквой |
| Статус в реестре | Реестр Банка России | Компания должна иметь право работать |
| СРО | Карточка компании или сайт СРО | Это дополнительный уровень контроля |
Шаг 2. Сверьте реквизиты в договоре
Даже если сайт выглядит знакомо, не подписывайте договор сразу. Откройте индивидуальные условия займа и проверьте, какая именно организация указана кредитором.
Особенно внимательно смотрите на первую страницу договора. Там должны быть ключевые условия: сумма, срок, ставка, полная стоимость кредита или займа, порядок возврата, штрафы, допуслуги, способы связи.
Важно: договор подписывается не галочкой «я согласен» в целом, а Вашим юридически значимым действием — например, кодом из СМС. После этого спорить с условиями сложнее, чем отказаться до подписания.
Шаг 3. Проверьте членство МФО в СРО
Легальная микрофинансовая организация должна состоять в саморегулируемой организации. СРО устанавливает стандарты работы, контролирует участников и может рассматривать обращения клиентов.
Если на сайте МФО нет информации о СРО, реестровом номере, реквизитах и документах, это тревожный сигнал. Добросовестные компании обычно размещают такие сведения в разделе «О компании», «Документы», «Раскрытие информации» или в подвале сайта.
Членство в СРО само по себе не гарантирует идеальный сервис, но его отсутствие — повод отказаться от оформления.
Шаг 4. Проверьте сайт, личный кабинет и отзывы
Мошеннический сайт может выглядеть почти как настоящий: похожий логотип, такие же цвета, кнопка «Получить деньги», отзывы и даже калькулятор. Поэтому проверяйте не только дизайн, а детали.
Обратите внимание на адрес сайта. Не должно быть странных добавок, лишних дефисов, ошибок в названии, доменов-клонов и переходов через подозрительные короткие ссылки.
Отзывы тоже полезны, но читать их нужно правильно. Один негативный отзыв ещё не значит, что компания мошенническая. Важнее повторяющиеся жалобы:
- списали деньги за подписку;
- навязали страховку или консультацию;
- невозможно отписаться от услуги;
- сумма к возврату оказалась выше ожидаемой;
- звонят третьим лицам;
- в личном кабинете трудно найти график платежей;
- не принимают досрочное погашение;
- требуют оплату на карту физического лица.
Если похожих жалоб много и они свежие, стоит выбрать другую МФО.
Шаг 5. Разберите условия займа до подписания
Главная ошибка заёмщика — смотреть только на сумму к получению. Например, человек видит: «10 000 рублей на карту», нажимает «продолжить», а уже после подписания замечает страховку, платный пакет уведомлений или консультационную услугу.
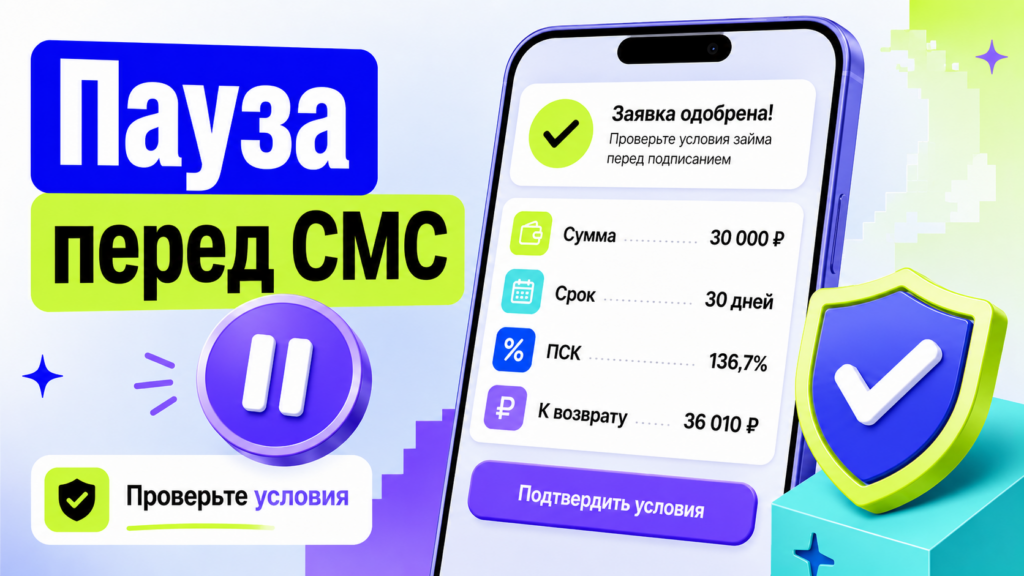
Перед оформлением проверьте не только ставку, но и полную стоимость займа.
| Условие | Что проверить | Почему это важно |
|---|---|---|
| Сумма займа | Сколько получите на карту | Иногда из суммы могут удерживать платные услуги |
| Срок | Дата возврата и возможность продления | Ошибка в сроке быстро приводит к просрочке |
| Ставка | Дневная ставка и годовая ПСК | Микрозайм может быть дорогим даже при небольшой сумме |
| Полная стоимость займа | Итоговая переплата | Показывает реальную стоимость денег |
| Дополнительные услуги | Страховка, консультации, подписки | Они могут увеличить долг |
| Штрафы и неустойка | Что будет при просрочке | Нужно понимать последствия заранее |
| Автосписание | С какой карты и когда могут списывать деньги | Важно контролировать платежи |
| Досрочное погашение | Как закрыть займ раньше | Помогает снизить переплату |
Какие ограничения действуют по микрозаймам в 2026 году
На 2026 год для краткосрочных микрозаймов действует несколько важных ограничений:
- максимальная ставка по краткосрочному займу — до 0,8% в день, или до 292% годовых, о чём напоминает проект Банка России Финкульт;
- с 1 апреля 2026 года по займам сроком до года переплата не может превышать 100% от суммы основного долга — это следует из разъяснения Банка России;
- если человек взял 10 000 рублей, начисления по процентам, неустойке и другим платежам должны остановиться, когда сумма переплаты достигнет установленного законом предела;
- МФО не должна выдавать потребительский микрозайм под залог квартиры или доли в жилье;
- для части кредитов и займов с 1 сентября 2025 года действует период охлаждения: деньги по суммам от 50 000 до 200 000 рублей могут быть доступны только через 4 часа, а по суммам свыше 200 000 рублей — не раньше чем через 48 часов.
Если в договоре указаны условия, которые явно противоречат этим правилам, подписывать его нельзя.
Пример: если Вы берёте 10 000 рублей на срок до года, общая переплата по процентам, неустойке и иным платежам не должна превысить установленный законом предел. Это не значит, что займ становится выгодным, но защищает заёмщика от бесконечного роста долга.
Когда предложение должно насторожить
Есть признаки, при которых лучше сразу закрыть сайт и не продолжать заявку.
| Признак | Почему это опасно |
|---|---|
| «Одобрение всем без проверки» | Легальная МФО обязана оценивать заёмщика |
| Требуют предоплату за выдачу | Похоже на мошенническую схему |
| Просят перевести деньги физическому лицу | У легальной компании должны быть официальные реквизиты |
| Нет ИНН, ОГРН и юридического адреса | Невозможно проверить кредитора |
| Компания отсутствует в реестре ЦБ | Нет подтверждения законной работы |
| Сайт похож на известную МФО, но адрес другой | Возможна копия сайта |
| Давят срочностью: «только сейчас», «через 5 минут отказ» | Так часто заставляют принять плохое решение |
| Обещают удалить плохую кредитную историю | Так не работает: данные в БКИ нельзя просто стереть |
| Не дают скачать договор до подписания | Заёмщик не видит, на что соглашается |
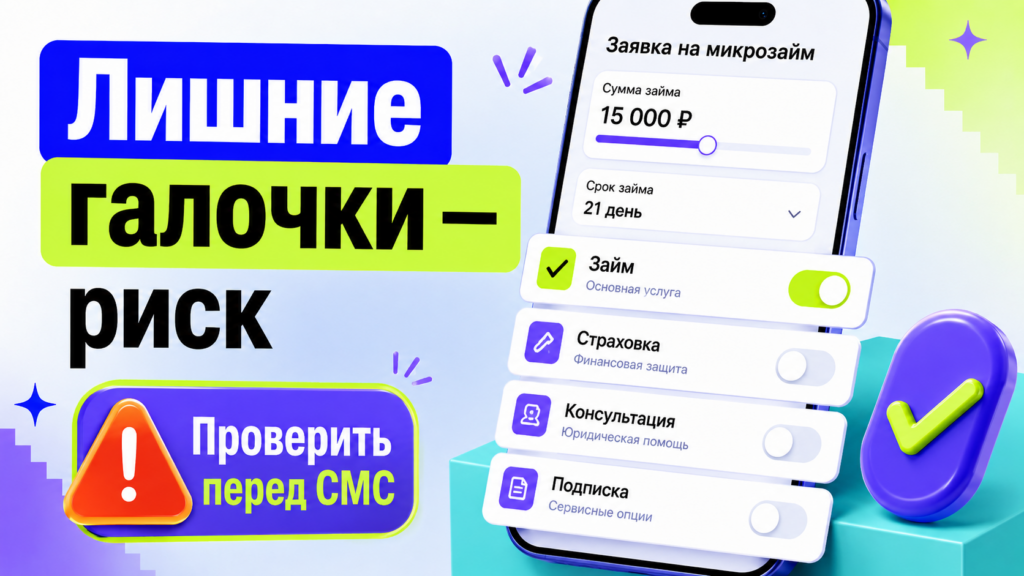
| В договоре уже стоят галочки на платных услугах | Есть риск навязанных платежей |
Дополнительные услуги: что проверить отдельно
Дополнительные услуги — один из самых частых источников недовольства заёмщиков. Это могут быть страховки, юридические консультации, телемедицина, СМС-информирование, подбор предложений, доступ к «клубу скидок» или платная подписка.
Сама по себе дополнительная услуга не всегда нарушение. Нарушение — когда её подключают без понятного согласия, прячут стоимость, делают отказ сложным или создают впечатление, что без неё займ точно не одобрят.
Актуально с 1 июля 2026 года: Банк России утвердил новую редакцию базового стандарта для МФО. В частности, МФО запрещено проставлять за клиента согласие на получение дополнительных услуг, а также скрывать важные условия визуальными приёмами — например, мелким шрифтом или менее заметным оформлением. Подробнее — в сообщении Банка России.
Перед подписанием проверьте:
- нет ли заранее проставленных галочек;
- указана ли стоимость услуги отдельно;
- кто поставщик услуги — сама МФО или сторонняя компания;
- можно ли отказаться от услуги;
- влияет ли отказ на ставку или решение по заявке;
- как вернуть деньги, если услуга не нужна.
Если Вам нужен только займ, не соглашайтесь на сервисы «на всякий случай». Особенно если их стоимость близка к сумме процентов или списывается сразу.
Чем полезен агрегатор вроде КнопкаДеньги
Финансовый агрегатор помогает не искать МФО через случайные объявления и сомнительные сайты. На такой витрине удобнее сравнить предложения по сумме, сроку, способу получения, требованиям к заёмщику и условиям возврата.
Но важно понимать: агрегатор — это не сама МФО и не гарантия одобрения. Он помогает сузить выбор, а финальное решение принимает кредитор. Поэтому перед отправкой заявки всё равно проверьте карточку компании, реквизиты, договор и полную стоимость займа.
Безопасный сценарий выглядит так:
- Вы выбираете предложение на агрегаторе.
- Переходите на страницу МФО.
- Сверяете название и реквизиты с реестром Банка России.
- Проверяете договор и дополнительные услуги.
- Только после этого подписываете заявку.
Такой подход занимает несколько минут, но снижает риск попасть на фейковый сайт или оформить займ с неожиданными платежами.
Что делать, если МФО не прошла проверку
Если реквизиты не совпали, компания не найдена в реестре или условия выглядят сомнительно, не пытайтесь «проверить на себе». Лучше:
- не отправлять паспортные данные;
- не загружать фото карты;
- не вводить коды из СМС;
- не переводить предоплату;
- закрыть сайт;
- выбрать другую компанию;
- при необходимости направить обращение в Банк России.
Если Вы уже отправили данные на подозрительном сайте, стоит усилить контроль:
- проверьте кредитную историю;
- отслеживайте уведомления от банков и БКИ;
- при подозрении на мошенничество обратитесь в банк и правоохранительные органы;
- подумайте о самозапрете на кредиты и займы через Госуслуги или МФЦ.
Самозапрет особенно полезен, если Вы переживаете, что мошенники могут оформить займ по Вашим данным. По информации Банка России, с 1 марта 2025 года гражданин может установить в кредитной истории самозапрет на заключение договоров потребительских кредитов и займов. Его можно настроить полностью или частично: например, только на дистанционное оформление или только на МФО.
Чек-лист: безопасная проверка МФО за 5 минут
| Шаг | Что сделать | Если что-то не сходится |
|---|---|---|
| 1 | Найти МФО в реестре Банка России | Не оформлять заявку |
| 2 | Сверить ИНН, ОГРН, название и сайт | Закрыть сайт-клон |
| 3 | Проверить СРО и документы на сайте | Выбрать другую компанию |
| 4 | Скачать или открыть договор | Не подписывать вслепую |
| 5 | Посмотреть ПСК, ставку и сумму возврата | Сравнить с другими предложениями |
| 6 | Убрать ненужные допуслуги | Не соглашаться на лишние платежи |
| 7 | Проверить способ погашения | Не переводить деньги физлицам |
| 8 | Оценить платёж по своему бюджету | Не брать займ, если возврат под вопросом |
Частые вопросы
Если МФО есть в реестре ЦБ, значит ли это, что займ безопасный?
Это значит, что компания имеет право работать на рынке. Но условия конкретного займа всё равно нужно читать. Легальный статус не отменяет необходимости проверять ставку, ПСК, допуслуги, штрафы и дату возврата.
Можно ли доверять объявлениям «займ без отказа»?
К таким формулировкам нужно относиться осторожно. Ни одна легальная МФО не может заранее гарантировать одобрение всем клиентам. Компания оценивает анкету, кредитную историю, долговую нагрузку и другие параметры.
Что опаснее: высокая ставка или скрытая услуга?
Опасны оба варианта. Ставку обычно видно в договоре, а вот скрытые услуги человек часто замечает уже после списания. Поэтому проверяйте не только проценты, но и все согласия, галочки и приложения к договору.
Можно ли отказаться от займа после подписания?
Если деньги ещё не перечислены и действует период охлаждения, от займа можно отказаться. Если деньги уже получены, обычно можно вернуть сумму досрочно с процентами за фактический срок пользования. Условия и порядок досрочного погашения нужно смотреть в договоре.
Сначала подайте заявление об отказе в МФО или поставщику услуги — зависит от того, кто указан в документах. Сохраните копию обращения, скриншоты, договор и подтверждения списаний. Если деньги не возвращают или обращение игнорируют, можно жаловаться в Банк России.
Стоит ли брать займ, если уже есть несколько действующих долгов?
Лучше сначала посчитать общую нагрузку. Если новый займ нужен только для погашения старого, риск долговой спирали высокий. В такой ситуации безопаснее обратиться к кредитору за реструктуризацией, сократить расходы или искать способ закрыть долг без нового займа.
Итог
Проверка МФО перед микрозаймом — это не сложная бюрократия, а базовая финансовая гигиена. Перед заявкой нужно убедиться, что компания есть в реестре Банка России, реквизиты совпадают, договор понятен, переплата не выходит за законные пределы, а дополнительные услуги не подключены без Вашего осознанного согласия.
Если Вы оформляете займ в спешке, сделайте паузу хотя бы на несколько минут. Именно в этот момент чаще всего можно заметить фейковый сайт, лишнюю подписку, странные реквизиты или условия, которые потом будут стоить дороже самого займа.
Комментарии
Комментариев пока нет, оставьте первый комментарий к этой статье.